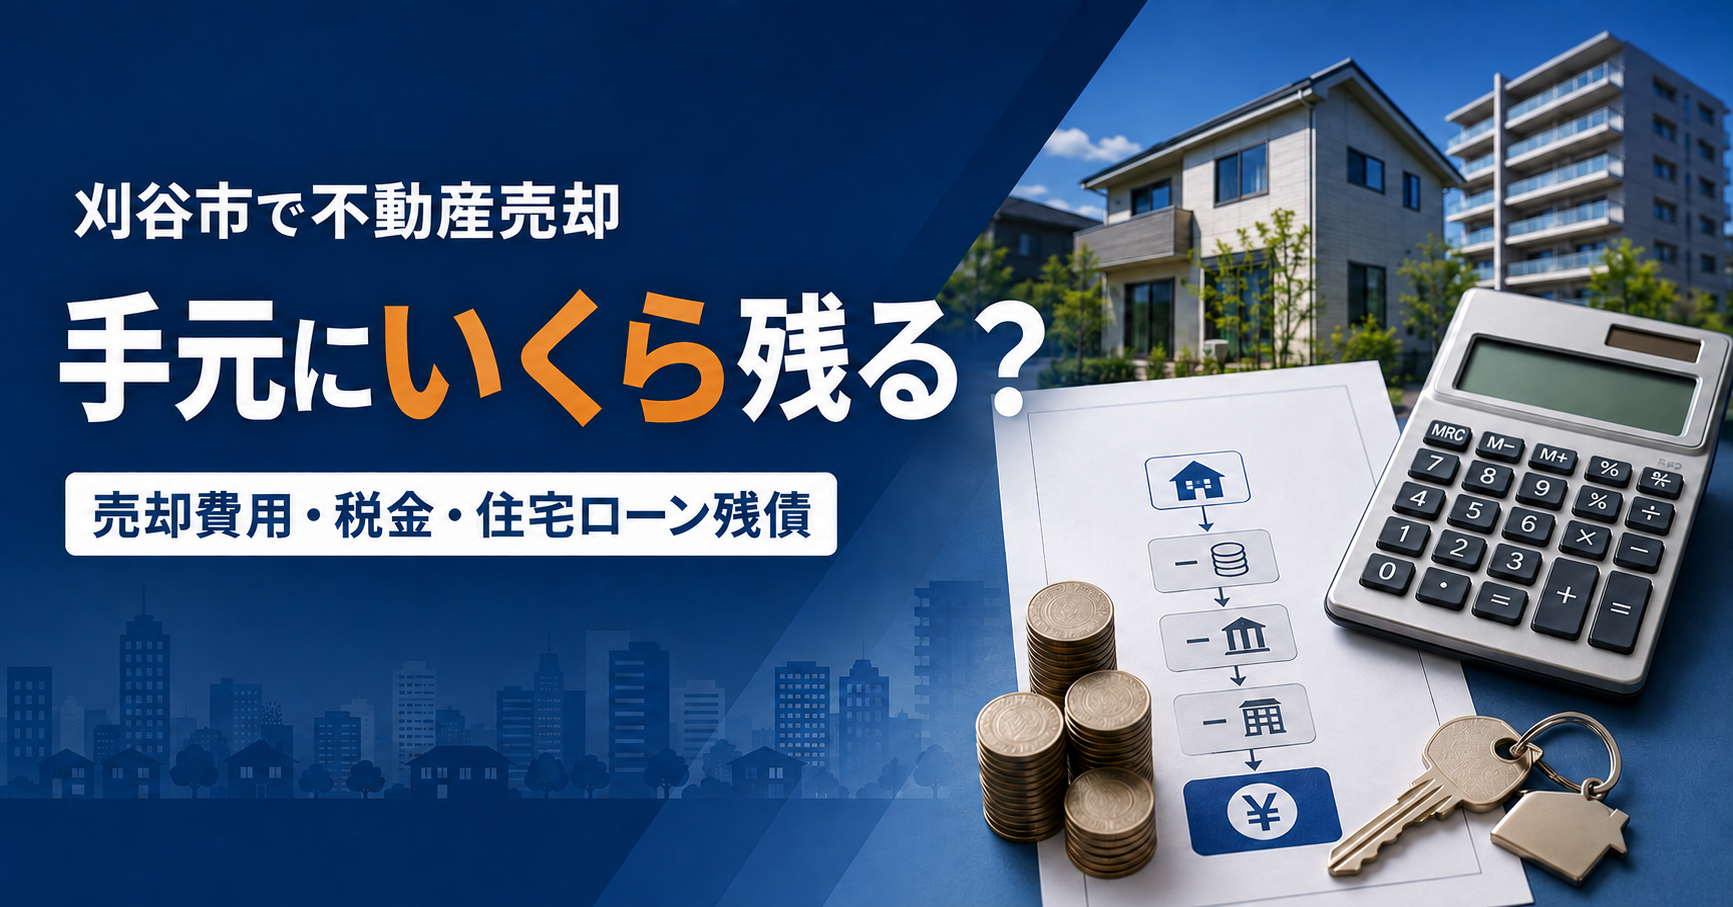
刈谷市で不動産を売却するとき、査定価格や売買価格がそのまま手元に残るわけではありません。最終的な手取りは、売却価格-売却費用-住宅ローン返済額-売却後に納める税金で考えます。
ただし、決済日に口座へ入る金額と、翌年以降の譲渡所得税まで支払った後の金額は同じではありません。この記事では、決済時の手取りと、税金まで含めた最終手取りを分けて確認することを中心に整理します。
刈谷市の不動産売却手取り額は「3段階」で考える
手取り額を確認するときは、次の3段階に分けると整理しやすくなります。
| 段階 | 確認する金額 |
|---|---|
| 売却活動前 | 査定価格から想定費用を差し引いた概算額 |
| 引渡し・決済時 | 売買代金から住宅ローン返済や決済時の費用を差し引いた金額 |
| 売却後 | 引渡し後に支払う費用や譲渡所得税まで考慮した最終的な金額 |
特に注意したいのは、査定価格が成約価格を保証するものではないことです。実際の売却価格は、買主との交渉、建物状態、境界、接道、引渡し条件などによって変わります。
住み替えを予定している場合は、査定価格をそのまま新居の自己資金として計算せず、諸費用と税金を見込んだ資金計画を作ることが重要です。
手取りから差し引く主な費用
| 費用 | 確認ポイント |
|---|---|
| 仲介手数料 | 媒介契約に基づく報酬。上限額は売買価格に応じて決まります。 |
| 印紙税 | 紙の売買契約書を作成する場合に契約金額に応じて確認します。 |
| 抵当権抹消・ローン完済関係 | 登録免許税、司法書士報酬、金融機関の繰上返済手数料等が発生する場合があります。 |
| 測量・境界確認 | 境界や面積、契約条件によって必要性が変わります。すべての売却で確定測量が必要とは限りません。 |
| 解体・残置物・補修 | 物件状況と引渡し条件によって発生します。実施前に現況売却との手取り差を比較します。 |
仲介手数料の原則的な上限は、売買価格の区分ごとの料率で計算します。売買価格が400万円を超える場合は「売買価格×3%+6万円+消費税」の速算式で計算できます。一方、800万円以下の宅地・建物には、2024年7月1日施行の低廉な空家等の媒介報酬特例があり、一定の場合は依頼者一方から受けられる上限が33万円(税込)となります。最新の上限は国土交通省の報酬額案内で確認できます。
売主が実際に支払う費用と、税務上「譲渡費用」にできる金額は同じではありません。次の章ではここを分けて確認します。
現金支出と税務上の「譲渡費用」は同じではない
売却によって手元から出ていくお金が、すべて税務上の譲渡費用になるわけではありません。
| 項目 | 手取り額への影響 | 譲渡費用の一般的な扱い |
|---|---|---|
| 仲介手数料 | 差し引かれる | 譲渡費用になり得る |
| 売主が負担した印紙税 | 差し引かれる | 譲渡費用になり得る |
| 売却に直接必要な測量・解体費 | 差し引かれる | 条件により譲渡費用になり得る |
| 住宅ローンの返済 | 大きく差し引かれる | 原則として譲渡費用ではない |
| 固定資産税・通常の修繕費 | 差し引かれる場合がある | 原則として譲渡費用ではない |
国税庁は、譲渡費用を「土地や建物を売るために直接かかった費用」と説明しています。仲介手数料、売主負担の印紙税、一定の取壊し費用などが例示されています。
詳しくは、国税庁「譲渡費用となるもの」をご確認ください。実際の税務処理は、支出の目的や契約条件によって変わるため、税理士などへの個別確認が必要です。
住宅ローン残債は「手取り計算」の一項目として分ける
住宅ローンが残っている場合は、現在残高ではなく、決済予定日時点の一括返済額を確認します。決済時手取り=売却価格-決済までに支払う売却費用-住宅ローン一括返済額として確認すると、口座に残る概算額を整理しやすくなります。
ローン完済・抵当権抹消・売却先行と購入先行の考え方は、刈谷市で住宅ローンが残る家を売却するときの整理で詳しく確認できます。
不動産売却の税金は売却代金ではなく利益にかかる
不動産を売却したからといって、売却代金の全額に税金がかかるわけではありません。
課税対象となる譲渡所得は、原則として次の式で計算します。
課税譲渡所得
=売却価格-取得費-譲渡費用-適用できる特別控除
住宅ローン残債は借入金の返済であり、返済した金額がそのまま取得費や譲渡費用になるわけではありません。
建物の取得費は、購入代金から所有期間中の減価償却費相当額を差し引いて計算します。購入時の契約書が見つからない場合は、譲渡価額の5%相当額を概算取得費とする方法がありますが、実際の取得費を使う場合より税負担が大きくなる可能性があります。
そのため、購入時の売買契約書、領収書、仲介手数料の資料などをできるだけ探しておくことが大切です。
所有期間によって長期譲渡所得と短期譲渡所得に分かれ、税率も異なります。判定日は売却日ではなく「売却した年の1月1日」である点に注意が必要です。計算方法は、国税庁「土地や建物を売ったとき」で確認できます。
一定のマイホームでは、譲渡所得から最高3,000万円を控除できる特例があります。ただし、居住状況、売却先、過去の特例利用、新居の住宅ローン控除との関係などに要件があります。適用には確定申告も必要なため、必ず個別に確認してください。
物件ごとに追加費用が変わる
- 戸建て・土地:境界、測量、越境、古家解体、残置物、上下水道などで追加費用が生じることがあります。
- マンション:管理費・修繕積立金等の精算、駐車場や管理関係書類を確認します。
- 収益物件:賃貸借契約、敷金等の承継、管理契約、修繕履歴などを確認します。
- 市街化調整区域など:利用・建築条件の確認内容によって調査や契約条件が変わる場合があります。
手取り計算で避けたい3つの勘違い
- 査定額=手取り額と考える:売却費用・ローン返済・税金を分けて差し引きます。
- 住宅ローン返済額が譲渡所得を減らすと考える:ローン返済は資金繰り上の支出ですが、税務上の取得費・譲渡費用とは別です。
- 古家を先に解体してから査定する:解体費を売却価格で回収できるとは限らないため、現況売却との手取り差を先に比較します。
手取り試算で確認できるとよい資料
- 購入時の売買契約書・領収書など取得費が分かる資料
- 住宅ローン残高・一括返済額が分かる資料
- 固定資産税納税通知書
- 測量・境界、建物、修繕、管理に関する資料
査定額ではなく、最終手取りまで並べて確認する
売却をまだ決めていない段階でも、売却価格の目安、売却費用、ローン返済額、取得費、譲渡費用を並べれば、決済時と税金支払後の手取りを整理できます。刈谷市の不動産売却・査定で売却前の確認項目を見る 相続・不動産の相談をする
よくある質問
Q1. 3,000万円で売れたら手元にいくら残りますか?
売却価格だけでは決まりません。仲介手数料などの売却費用、住宅ローン一括返済額、物件に応じた測量・解体等、売却後の譲渡所得税を分けて計算します。
Q2. 不動産を売ると必ず譲渡所得税がかかりますか?
必ずではありません。譲渡価額から取得費と譲渡費用を差し引き、さらに適用できる特別控除がある場合はそれも反映して課税譲渡所得を計算します。個別の税額は税務署・税理士へ確認します。
Q3. 購入時の契約書が見つからない場合はどうなりますか?
取得費が確認できない場合、譲渡価額の5%相当額を概算取得費として計算する方法があります。ただし実際の取得費より小さくなると税負担が増える可能性があるため、領収書、通帳、住宅ローン関係資料など購入記録をできるだけ確認します。
Q4. 決済日に口座へ入る金額が最終手取りですか?
必ずしもそうではありません。譲渡所得税・住民税などは売却後に申告・納付するため、決済時手取りと税金支払後の最終手取りは分けて確認します。