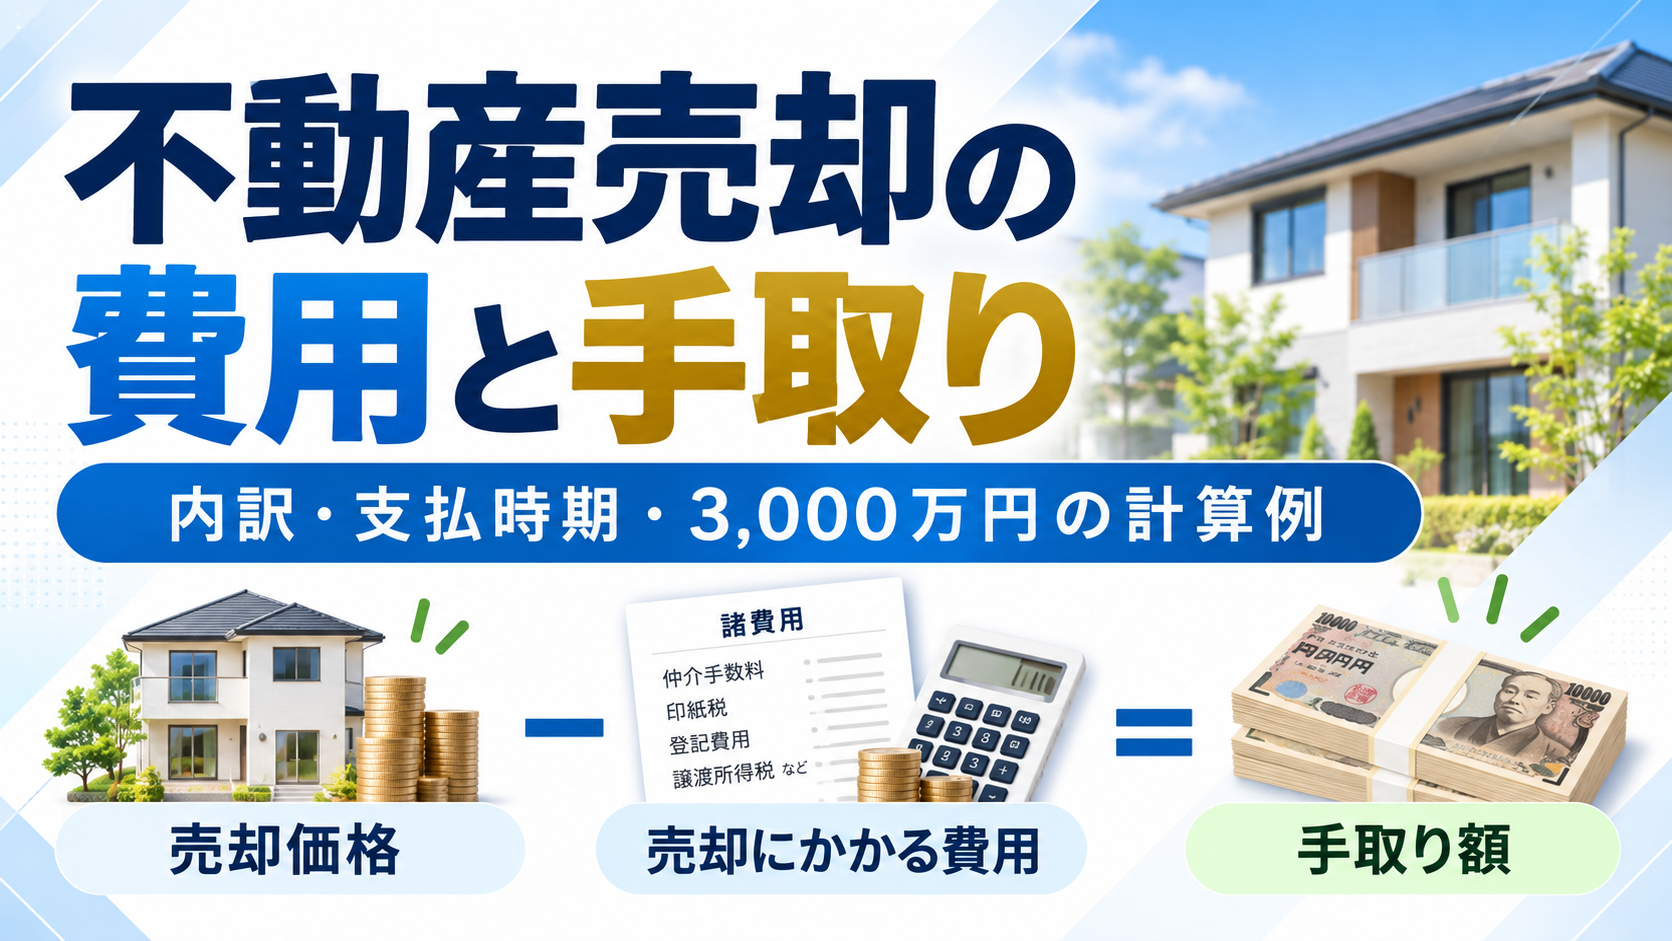
不動産売却の費用は、仲介手数料・印紙税・登記に加え、物件によって測量・解体・家財処分などが発生します。売却価格の何%と決めず、必要な項目と支払う時期を積み上げて確認します。
手取りを確認するには、売却代金から、必要な費用・ローン返済額・売却益にかかる税金を差し引きます。ただし、測量や解体などは物件によって必要性が変わるため、売却価格の何%と一律には決められません。
この記事では、主な費用の内訳、3,000万円の取引での仲介手数料・印紙税、見積もりの確認方法を整理します。売却代金を受け取る前の支出と、引渡し後の納税も分けて確認できます。
不動産売却の費用一覧|まずは何にお金がかかるかを確認
売主の支出は、次のように整理できます。すべての項目が、すべての売却で発生するわけではありません。
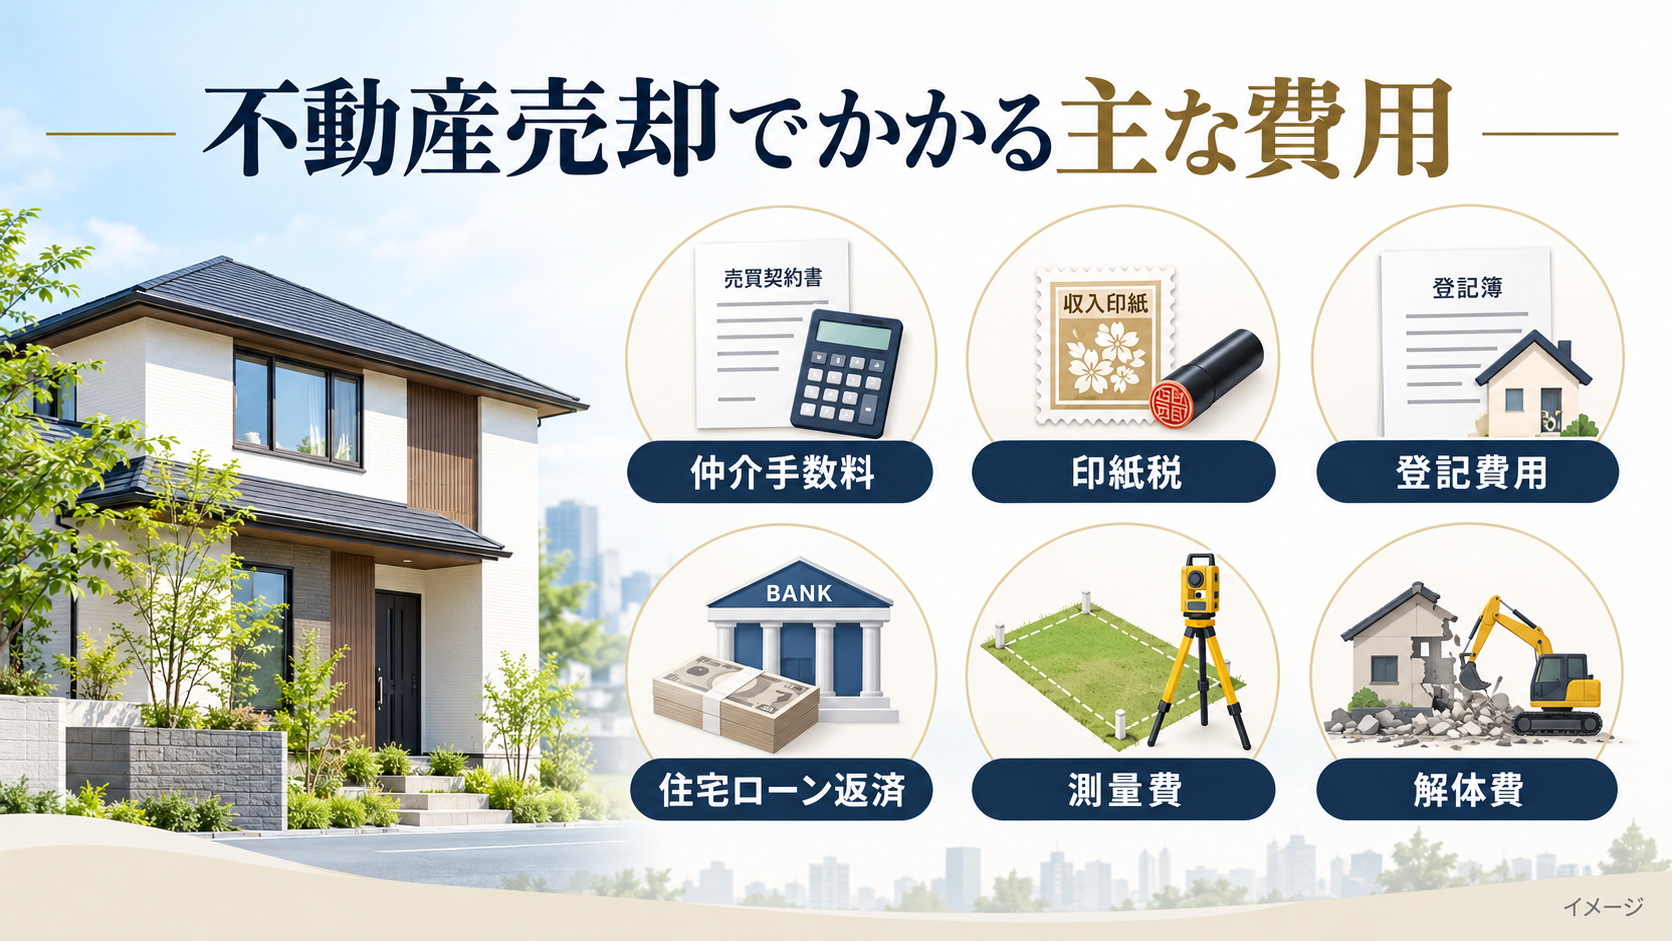
| 費用・支出 | 必要になる場面と金額の考え方 |
|---|---|
| 仲介手数料 | 不動産会社の仲介で売買が成立した場合。法令上の上限の範囲内で、媒介契約時に金額を合意します。 |
| 印紙税 | 紙の売買契約書を作成する場合。記載金額3,000万円なら、現在の軽減措置では1通につき1万円です。 |
| 登記関係の費用 | 抵当権の抹消、住所・氏名の変更、相続登記などが必要な場合。登録免許税と、依頼する専門家の報酬等を分けて確認します。 |
| 測量・境界確認費用 | 土地の境界を確認する必要がある場合など。作業範囲や隣接地の数によって見積もりが変わります。 |
| 解体・家財処分費用 | 更地で引き渡す、家の中の物を撤去するなどの条件がある場合。建物や作業内容ごとに見積もりが必要です。 |
| その他の支出 | 引越し、契約で合意した補修、金融機関の一括返済手数料など。ご自身の売却条件に合わせて確認します。 |
| 住宅ローンの返済 | ローンが残っている場合。売却の経費ではありませんが、手元資金を減らすため、手取り計算に入れます。 |
| 売却益にかかる税金 | 税務上の利益が出た場合。購入時の費用や特例の適用状況によって変わります。 |
最初に「必ず発生するか」ではなく、自分の物件では必要か、誰が負担するか、いくらかを確認すると、費用の見通しを立てやすくなります。
3,000万円で売る場合に確認したい代表的な売却費用
例えば、個人が3,000万円の不動産を仲介で売却し、紙の売買契約書を1通作成する場合は、仲介手数料や印紙税などを確認します。住宅ローンの返済額は「売却費用」ではなく、売却後に手元へ残る資金を計算するときに別途差し引く項目です。
| 確認項目 | 3,000万円の売買での考え方 |
|---|---|
| 仲介手数料 | 通常の上限計算では税込105万6,000円。実際の請求額は媒介契約で確認します。 |
| 印紙税 | 紙の契約書を作成する場合、現行の軽減措置の対象なら1通1万円です。 |
| 登記関係費用 | 抵当権抹消、住所変更、相続登記など必要な手続きがある場合に発生します。 |
| 測量・解体等 | 土地・建物の状態や契約条件によって必要性と金額が変わるため、個別見積りが必要です。 |
ここで確認しているのは「売却にかかる費用」であり、最終的な手取り額ではありません。ローン残高や譲渡所得に対する税金まで含めた手取り計算は、物件ごとの条件を分けて考える必要があります。
主な費用は何のために払う?金額と確認ポイント
仲介手数料|売買の成立に対する報酬
仲介手数料は、不動産会社の仲介で売買契約が成立した場合に発生する報酬です。物件の調査、買主の募集、条件の調整、契約手続きなどの仲介業務に対して支払います。
売買価格が400万円を超える取引の通常の上限は、課税事業者の場合、「売買価格×3%+6万円」に消費税10%を加えた額です。3,000万円なら、(3,000万円×3%+6万円)×1.1=105万6,000円となります。
計算の基になる売買価格からは、建物代金に含まれる消費税相当額を除きます。上限額と実際の請求額は区別し、金額と支払時期を媒介契約時に確認しましょう。
800万円以下の宅地・建物には「低廉な空家等」の特例があり、使用状態を問わず、売主・買主それぞれから受け取る仲介手数料の上限は税込33万円です。特例を使う場合も事前の説明と合意が必要で、自動的に33万円になるわけではありません。
根拠:国土交通省「不動産取引に関するお知らせ」。低価格帯の計算や特例は、仲介手数料の上限額・計算方法で詳しく説明しています。
印紙税|紙の売買契約書にかかる税金
紙の不動産売買契約書は、記載された契約金額に応じて印紙税がかかります。2026年10月14日時点では、2027年3月31日までに作成する対象契約書に軽減措置があります。
| 契約書の記載金額 | 軽減後の税額(1通あたり) |
|---|---|
| 500万円超~1,000万円以下 | 5,000円 |
| 1,000万円超~5,000万円以下 | 1万円 |
| 5,000万円超~1億円以下 | 3万円 |
この表は主な価格帯の抜粋です。電子データだけで契約を締結し、印紙税の課税文書に当たる紙の契約書を作成しない場合、印紙税はかかりません。契約方法と作成する通数を確認してください。
根拠:国税庁「不動産の譲渡等に関する契約書に係る印紙税の軽減措置」、国土交通省の書面電子化の案内。
登記費用|ローンの担保や名義を整理する費用
ローンが残っている物件は、通常、引渡し時に完済して抵当権を抹消します。抵当権とは、返済が滞った場合に備えて金融機関が不動産に設定する担保の権利です。
抵当権抹消の登録免許税は、原則、不動産1個につき1,000円です。土地1筆と建物1棟に設定された1件の抵当権なら2,000円ですが、司法書士に依頼する場合の報酬や実費は別にかかります。
住所・氏名が登記と異なる場合や、相続した家の名義が親のままの場合には、別の登記も確認します。「登記費用一式」という見積もりは、どの手続きの税金・報酬・実費なのかを確認しましょう。
根拠:法務局「抵当権の抹消登記に必要な書類と登録免許税」。相続物件は、親名義の実家を売る前の名義・書類の確認事項も参考になります。
測量・解体・家財処分|物件の状態と引渡し条件で変わる費用
土地の測量は、境界杭や図面の有無、隣地との境界、分筆の必要性、買主との合意内容などを確認して判断します。売却するという理由だけで、一律に確定測量が必要になるわけではありません。
解体費は、構造・大きさ・重機の入りやすさ・付属物・アスベストへの対応などで変わります。家財処分も、物の量や搬出条件によって金額が変わるため、現地確認を踏まえた見積もりが必要です。
見積もりでは、何を撤去・処分する金額か、税込か、追加費用が生じる条件は何かまで確認してください。土地の境界については、測量・境界確定が必要になるケースで詳しく整理しています。
費用はいつ払う?売却前・契約時・引渡し後に分けて準備
費用の総額だけでなく、支払うタイミングも資金計画に関係します。決済とは、買主から残代金を受け取り、所有権の移転や鍵の引渡しを行う手続きです。
| 時期 | 主な支出と確認事項 |
|---|---|
| 売却準備~引渡し前 | 必要な相続登記、測量、解体、家財処分、引越しなど。支払時期は依頼先との契約によります。 |
| 売買契約時 | 紙の契約書の印紙税。仲介手数料の一部を払う契約の場合は、その金額も準備します。 |
| 決済・引渡し時 | ローン完済、抵当権抹消に関する費用、契約に基づく仲介手数料の残額など。事前に決済明細を確認します。 |
| 売却した年の翌年以降 | 申告が必要な場合の所得税・復興特別所得税、翌年度の住民税など。売却代金から納税資金を確保しておきます。 |
売却代金を受け取る前に支払いが必要な費用は、先に使える資金を準備する必要があります。逆に、引渡し後の口座残高をすべて使うと、後日の納税に困ることがあるため、税額の見込みも早めに確認しましょう。
個人の譲渡所得の確定申告は、原則として売却した年の翌年の2月16日~3月15日です。実際の申告・納付期限は、その年の国税庁の案内で確認してください。根拠:国税庁「譲渡所得の申告期限」。全体の順序は、不動産売却の流れをご覧ください。
売却の税金は「手取り額」ではなく、税務上の利益から計算
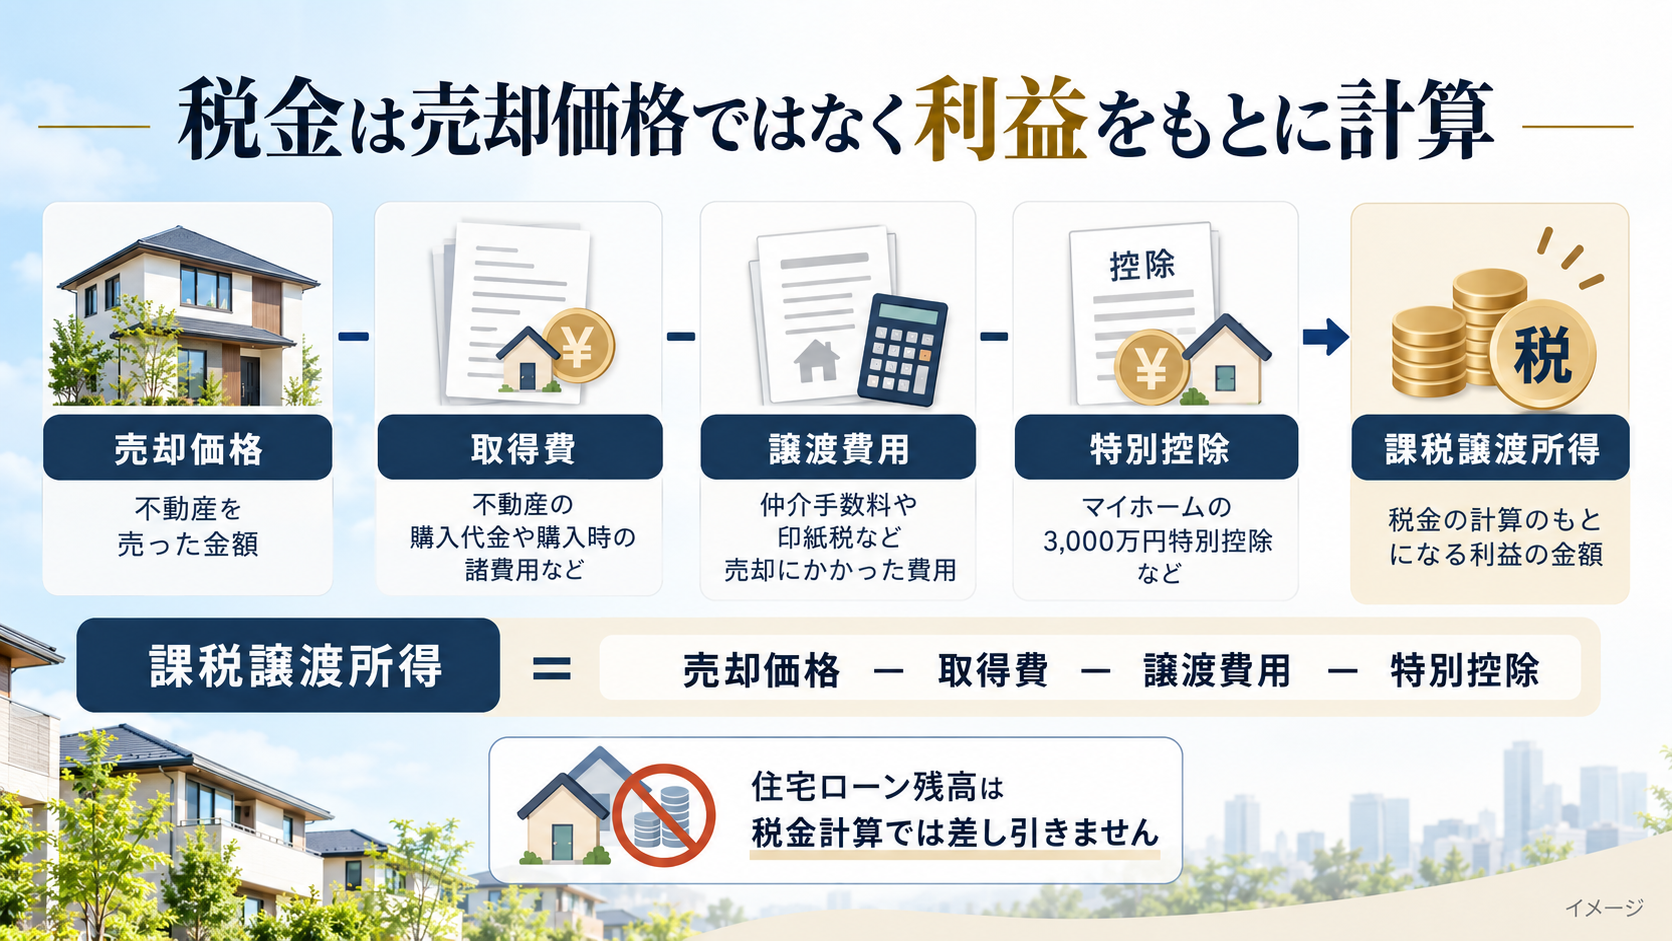
ここが間違えやすいポイントです。ローンを返済した後に残る金額と、税金を計算するための利益は別です。税務上の利益は「譲渡所得」と呼ばれます。
課税対象となる利益=売却代金などの収入-取得費-譲渡費用-適用できる特別控除
- 取得費:購入代金・建築費や購入時の手数料など。建物は、所有期間中の減価償却費相当額を差し引きます。
- 譲渡費用:売るために直接かかった費用。売却時の仲介手数料、売主負担の印紙税、売却に直接必要な測量費などです。
- 特別控除:一定の要件を満たした場合に、利益から差し引ける金額。マイホームの3,000万円特別控除などがあります。
例えば、売却代金の大部分をローン返済に使っても、その返済額を税務上の利益から差し引くことはできません。通常の維持・修繕費や固定資産税も譲渡費用に含まれません。実際に支払ったお金のすべてが、税金計算の経費になるわけではないのです。
根拠:国税庁「譲渡所得の計算のしかた」、国税庁「譲渡費用となるもの」。
購入時の資料と所有期間を確認する
取得費が分からない場合などは、売った金額の5%を概算取得費とする方法があります。売却金額3,000万円なら150万円です。実際の取得費を確認できるかどうかが、税額に影響することがあります。
相続した不動産では、原則として亡くなった方の取得費・取得時期を引き継ぎます。相続した時の評価額を、そのまま購入代金として使うわけではありません。購入時の契約書や領収書が残っていないか、早めに探しておきましょう。
根拠:国税庁「取得費が分からないとき」、国税庁「相続や贈与によって取得した土地・建物の取得費と取得の時期」。
一般的な税率は、売却した年の1月1日時点の所有期間で決まります。
| 所有期間の区分 | 所得税・復興特別所得税・住民税の合計(標準税率) |
|---|---|
| 5年を超える:長期譲渡所得 | 20.315% |
| 5年以下:短期譲渡所得 | 39.63% |
税率を掛けるのは売却価格全体ではなく、控除後の課税対象となる利益です。表は特例を使わない場合の標準税率で、名古屋市の市民税減税などは反映していません。実際の税額は、お住まいの自治体や特例の適用条件も踏まえて税理士・税務署等に確認してください。
根拠:国税庁の長期譲渡所得の税額・短期譲渡所得の税額、名古屋市「個人市民税のあらまし」。詳しくは、不動産売却の譲渡所得税の計算方法、売却の税金を軽くできる特例で説明しています。
マイホームの3,000万円特別控除は、要件を満たした場合に利用でき、適用には確定申告が必要です。「3,000万円以下で売るから申告不要」とは判断できません。根拠:国税庁「マイホームを売ったときの特例」。
固定資産税の精算金は、税金計算にも含める
引渡し時に、固定資産税・都市計画税相当額を売主と買主で精算することがあります。買主から受け取った未経過分の精算金は、譲渡所得の計算上、売却の収入に含めます。売買契約書と一緒に決済時の精算書も保管しましょう。
根拠:国税庁「土地建物を売ったときの収入金額に含める金額」。
手取りを納得して比較するために、売る前に確認したいこと
費用をかければ、必ず高く売れるとは限りません。特に解体や大きな修繕は、発注前に「その費用をかけることで、売却条件がどう変わるか」を比較しましょう。
- 古家付きと更地売却を比較する:更地にした場合の想定価格から、解体・処分費などを差し引いて比べます。
- 測量の範囲と負担者を確認する:既存の図面や境界確認の状況を調べ、買主と合意する引渡し条件を整理します。
- 仲介と直接買取を比較する:不動産会社が直接買主になる取引では、その会社への仲介手数料は発生しません。別の会社が仲介する場合の費用も含め、価格と手取りで比較します。
- 見積もりの未確定項目を残しておく:調査前の費用や税金を「0円」として扱わず、確認中と記載します。
例えば、更地にしたことで売却価格が200万円上がっても、解体に250万円かかるなら、その2項目だけの比較では手取りは50万円少なくなります。これは考え方を示す仮定の例で、実際にはその他の費用や税金、売却のしやすさも含めて判断します。
売却方法の違いは、仲介と買取の違い・媒介契約の選び方も参考にしてください。
不動産売却の費用について、よくある質問
売却費用は売却価格の何%と考えればよいですか?
一律の割合では決められません。仲介手数料は価格に応じて変わりますが、登記・測量・解体・家財処分などは物件条件で変わります。費用一覧に、ご自身に必要な項目を積み上げる方法が確実です。
売却代金から費用を払えば、先に現金を用意しなくても大丈夫ですか?
売却準備の段階で払う登記・測量・解体などの費用や、契約時の支出がある場合は、先に使える資金が必要です。すべての費用を引渡し時まで待ってもらえるとは限らないため、依頼先ごとに支払時期を確認します。
ローン残高が売却価格に近い場合は、どう確認しますか?
想定成約価格から諸費用とローン完済額を差し引き、不足するかを確認します。不足する場合は自己資金などの手当てと金融機関への相談が必要です。税金が発生する可能性も別に確認してください。
売却で利益が出なければ、申告は不要ですか?
状況によります。特例を使って課税対象の利益が0円になる場合など、適用のために申告が必要なケースがあります。取得費・譲渡費用・利用する特例を確認し、税務署や税理士に申告の要否を確認してください。
名古屋市・愛知県の売却相談|価格と費用を一緒に整理しましょう
相談の段階で、売却を決めている必要はありません。「今売るといくら残るか」「古家を残すか解体するか」「ローンを返した後に資金が残るか」といった疑問から、売却方法と必要な費用を整理しましょう。
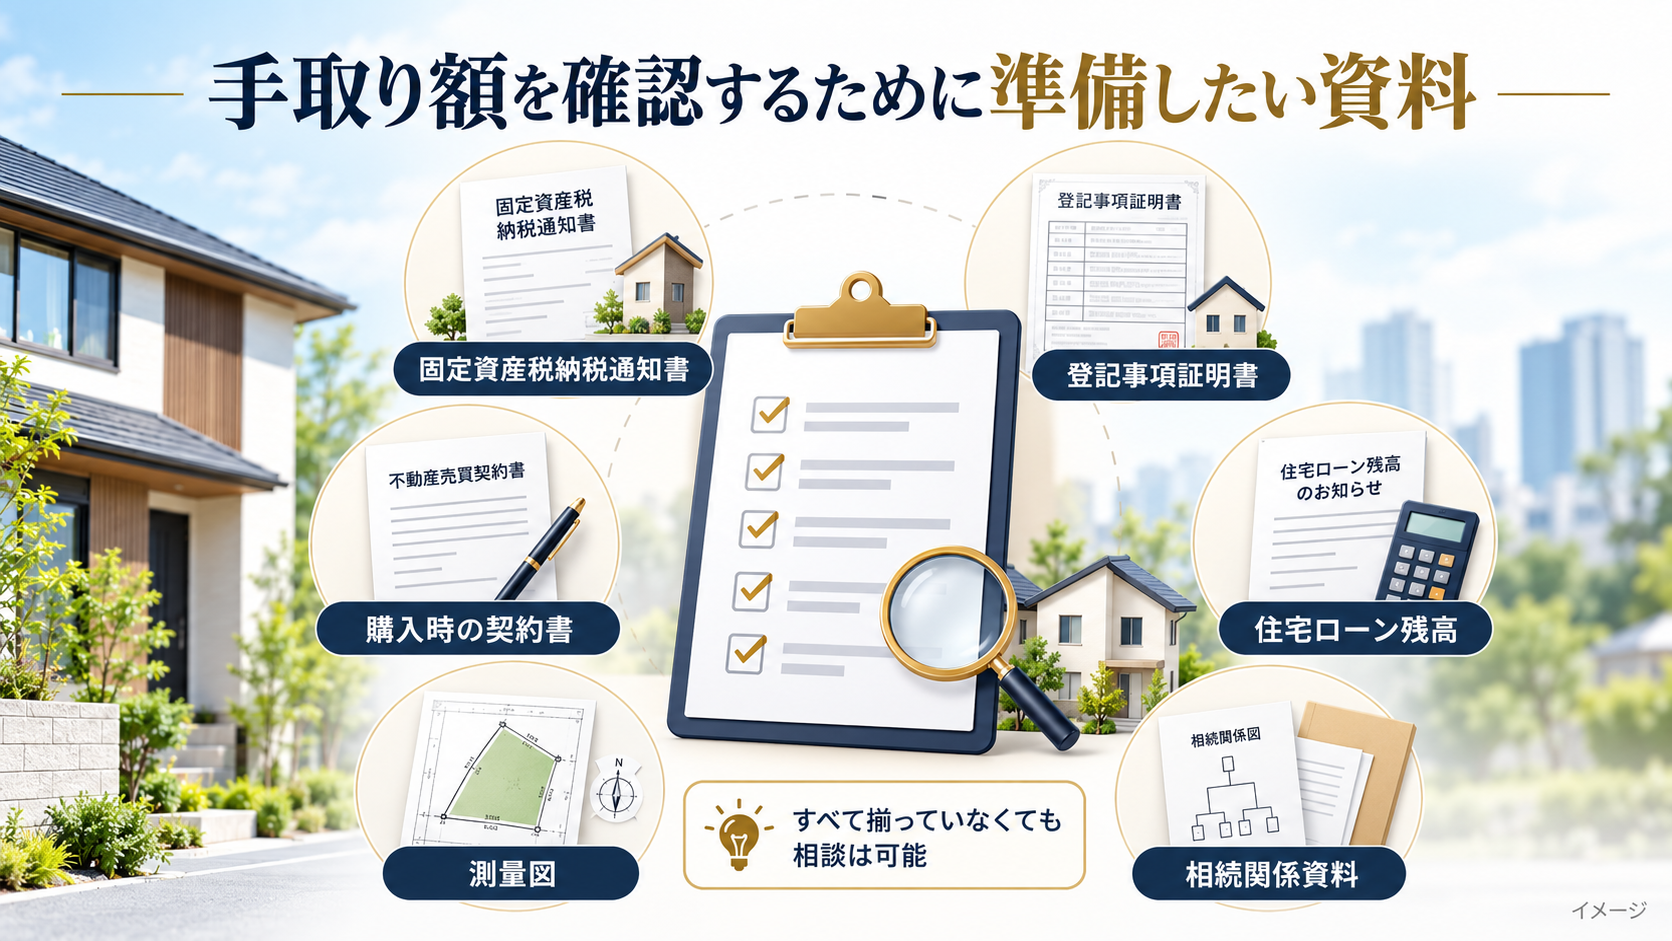
最初の相談では、次の資料があると確認を進めやすくなります。すべて揃っていなくても、まずは分かる範囲から整理できます。
- 物件を確認する資料:所在地、固定資産税の課税明細、登記事項証明書など。
- ローンを確認する資料:残高明細、一括返済額や手数料が分かる金融機関の資料。
- 税金を確認する資料:購入時の契約書、建築請負契約書、領収書、精算書など。
- 追加費用を確認する資料:測量図・境界確認書、解体や家財処分の見積書など。
売却費用の相談では、想定売却価格だけでなく、必要になりそうな支出と、まだ確認できていない項目も整理します。税額・登記・境界については、税理士・税務署、司法書士、土地家屋調査士などによる確認が必要になる場合があります。
問い合わせ時には「物件の所在地」「家・土地・マンションなどの種類」「ローンの有無」「特に知りたい費用」を、分かる範囲でお知らせください。
相談内容に合わせて、名古屋市・愛知県の不動産査定・売却相談もご覧ください。
あわせて読みたい関連記事
- 仲介手数料はいくら?上限額・計算方法・800万円以下の特例
- 不動産売却の譲渡所得税|税率・5年ルール・計算方法
- 不動産売却の税金を軽くできる特例・優遇制度
- 境界が分からない土地の売却|測量が必要になるケース
制度・税率は2026年10月14日時点で確認した公式資料に基づきます。将来の売却では、契約・申告時点の最新情報を確認してください。本記事は個人の土地・建物の売却を基本に説明しており、法人や事業用不動産の消費税等は個別の確認が必要です。