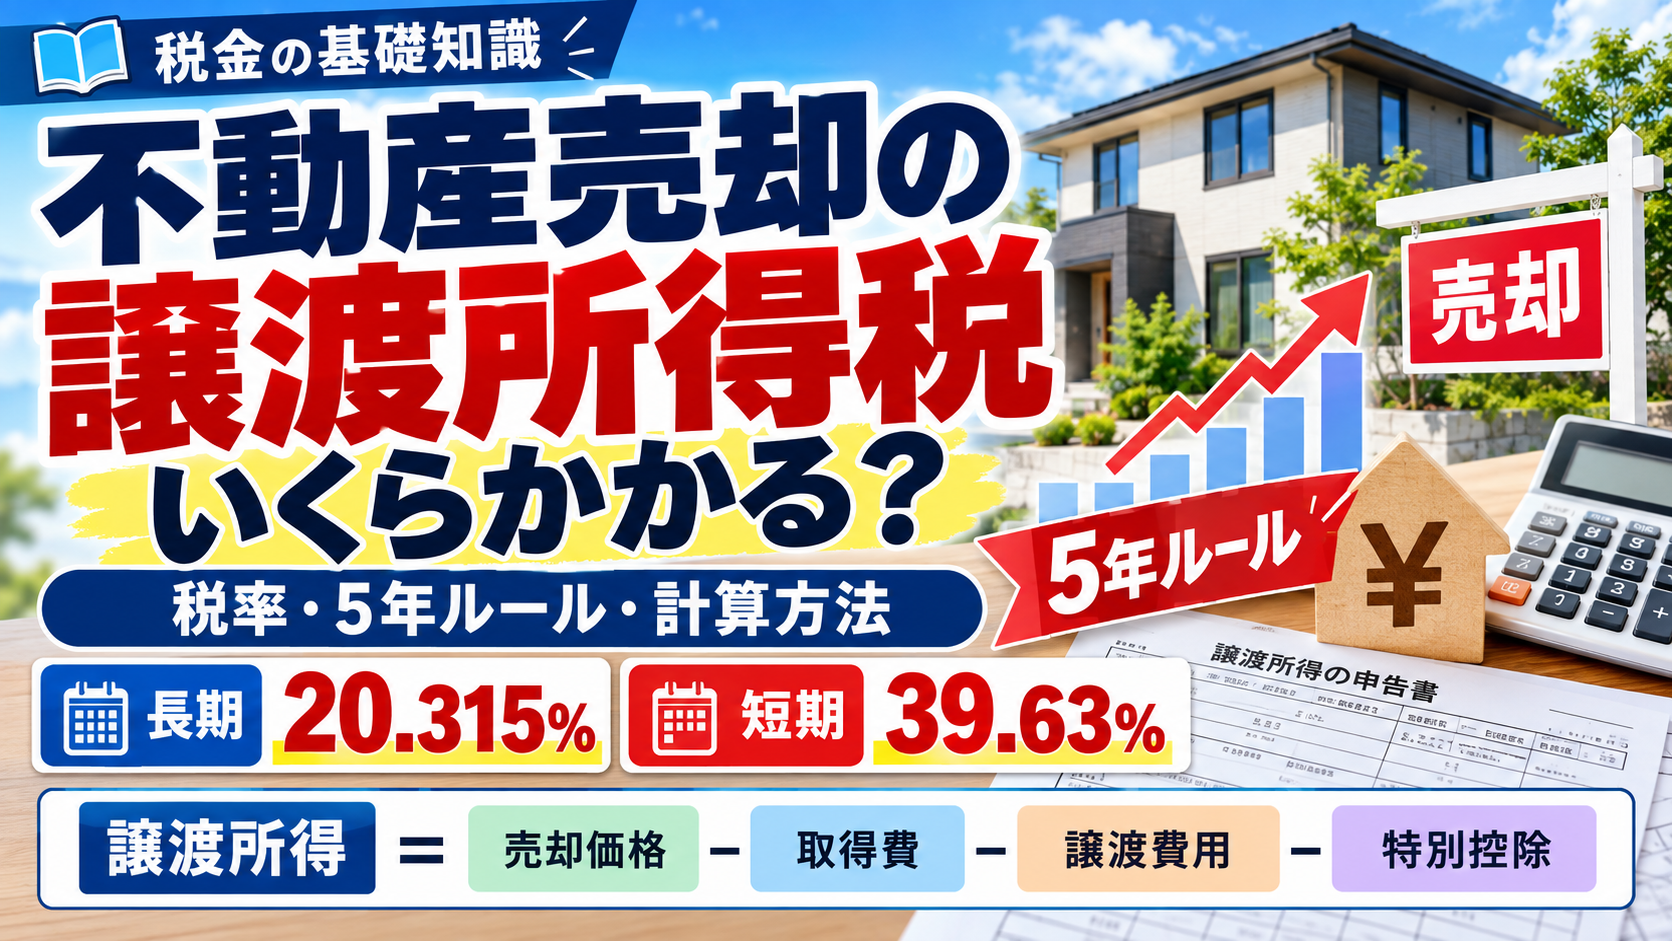
不動産を売却したときの税金は、売却価格そのものに税率を掛けるわけではありません。まず「売却収入-取得費-譲渡費用-特別控除」で課税譲渡所得を求め、その金額に所有期間などに応じた税率を掛けます。
売却価格ではなく、取得費や譲渡費用などを差し引いた後の金額が基準です。
2026年分の一般的な合計税率は長期20.315%、短期39.63%です。
売却日時点ではなく、売却した年の1月1日時点で判定します。
※本記事では分かりやすさを優先して「譲渡所得税」と表現しますが、実際には所得税・復興特別所得税・住民税などを分けて計算します。個別の税額や特例の適用可否は、税務署または税理士への確認が必要です。
不動産売却の税金は「売却価格」ではなく「課税譲渡所得」にかかる
たとえば4,000万円で土地を売却しても、取得費が2,000万円、売却のための譲渡費用が150万円なら、4,000万円全体に税率を掛けるのではありません。まず差し引き後の利益部分を計算します。
税率は長期20.315%・短期39.63%が基本
| 区分 | 判定 | 2026年分の一般的な合計税率 |
|---|---|---|
| 長期譲渡所得 | 売却した年の1月1日時点で所有期間が5年を超える | 20.315% |
| 短期譲渡所得 | 売却した年の1月1日時点で所有期間が5年以下 | 39.63% |
長期は所得税15%・住民税5%に復興特別所得税を加え、一般的な合計が20.315%。短期は所得税30%・住民税9%に復興特別所得税を加え、一般的な合計が39.63%です。特例が使える場合は税率・税額が変わります。
「購入から丸5年」ではない|5年ルールは売却年の1月1日で判定
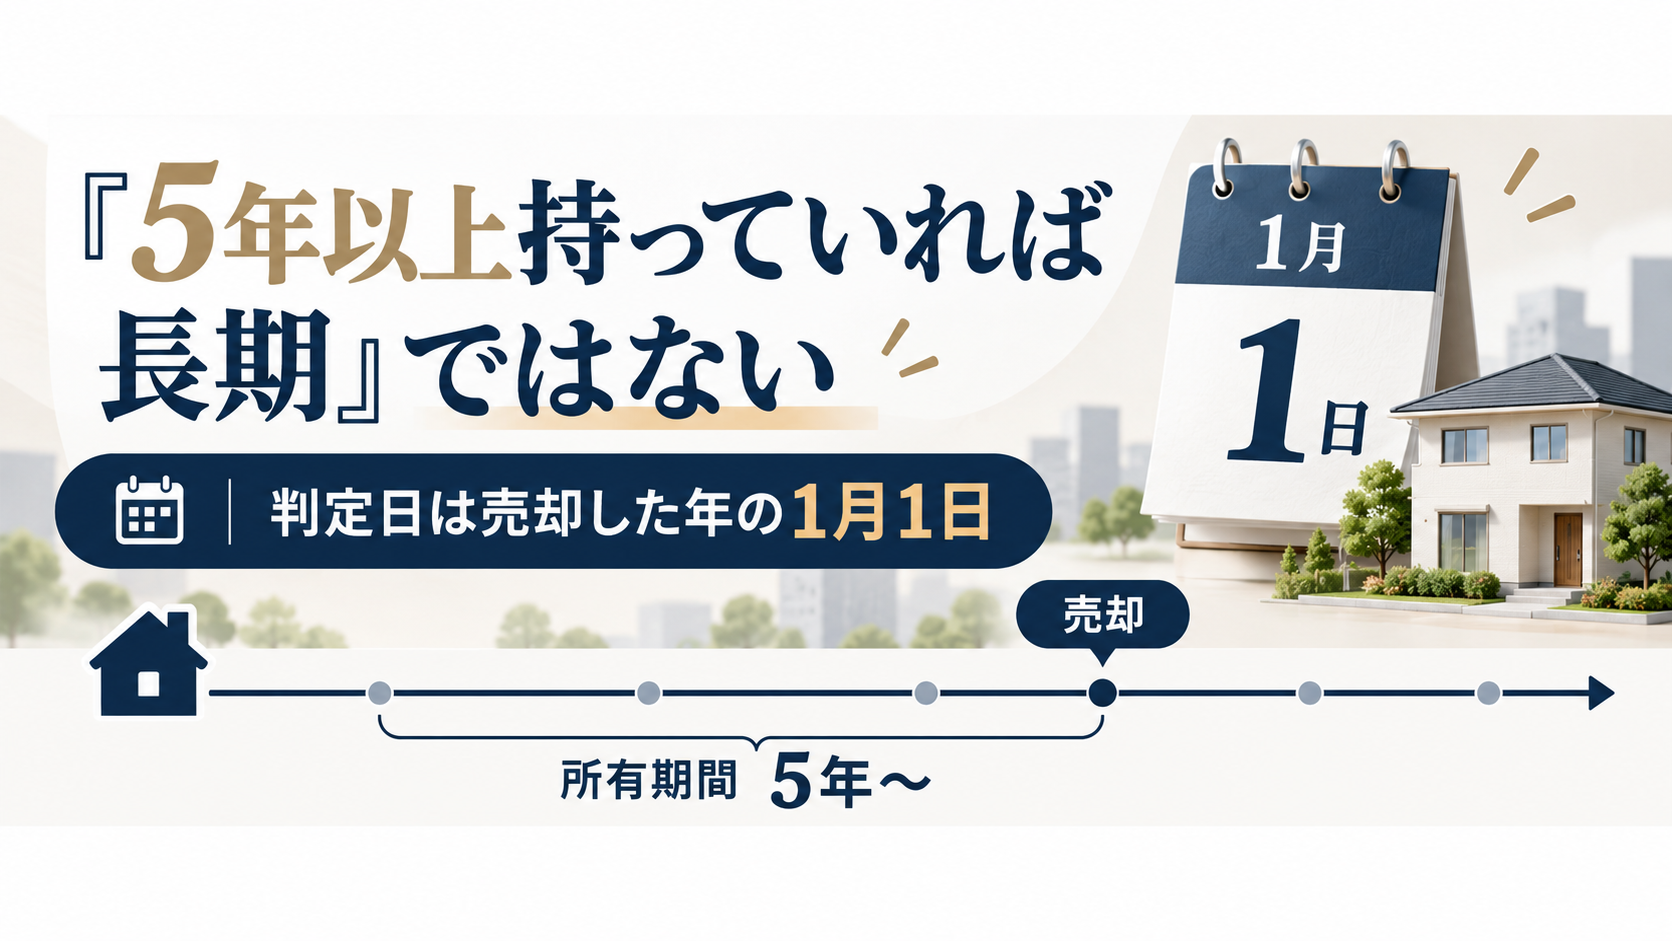
2020年12月31日以前に取得
→ 長期譲渡所得
2021年1月1日以後に取得
→ 短期譲渡所得
「購入してから5年経ったから長期」とは限りません。5年前後で売却を検討している場合は、売買契約書などで取得日を確認してから売却時期を判断することが重要です。
譲渡所得税の計算は4ステップ
1.売却による収入金額を確認する
基本は売却代金です。取引条件によっては、買主から受け取る固定資産税・都市計画税の清算金なども譲渡価額に含める扱いになるため、精算書まで確認します。
2.取得費を確認する
取得費には、土地・建物の購入代金、建築代金、購入時の仲介手数料、一定の登記費用、不動産取得税、購入時の印紙税、設備費・改良費などが含まれる場合があります。建物は所有期間中の減価償却費相当額を差し引いて計算します。
3.譲渡費用を差し引く
売却時の仲介手数料、売買契約書の印紙代、売却のために必要となった立退料、土地を売るための建物解体費、一定の測量費など、売るために直接かかった費用が中心です。
4.特別控除を差し引き、税率を掛ける
マイホームの3,000万円特別控除、相続空き家の特別控除など、適用できる特例があれば先に確認します。そのうえで課税譲渡所得に長期・短期などの税率を掛けます。
具体例|4,000万円で土地を売却した場合
短期:1,850万円 × 39.63% = 約733万1,550円
同じ売却価格でも、所有期間だけで約357万円の差が出る単純計算です。実際の申告では端数処理や各種特例があるため、これは仕組みを理解するための例です。
取得費が分からないときは「5%」を使える場合がある
取得費が分からない場合や、実際の取得費が譲渡価額の5%より少ない場合には、譲渡価額の5%相当額を概算取得費として使える場合があります。たとえば3,000万円で売却した場合は150万円です。
ただし、実際には高い金額で購入していたのに証明資料が見つからず5%しか使えないと、譲渡所得が大きくなり、税負担が増える可能性があります。古い売買契約書、領収書、建築請負契約書、購入時の精算書などはできるだけ探してください。
譲渡費用になるもの・ならないもの
- 売却時の仲介手数料
- 売買契約書の印紙代
- 売却のための立退料
- 土地売却のための建物解体費
- 一定の測量費
- 通常の修繕費
- 固定資産税
- 日常的な維持管理費
- 住宅ローン残高そのもの
住宅ローン残高は売却後の手取り額には影響しますが、譲渡所得の計算で取得費・譲渡費用として差し引くものではありません。「税務上の利益」と「手元に残る金額」は別に考えます。
特例の詳しい条件も確認
マイホームの3,000万円特別控除、所有期間10年超の軽減税率、相続した空き家の特別控除などを利用できる場合は、通常の譲渡所得税の計算結果が変わります。
本記事では、譲渡所得の計算式・取得費・譲渡費用・所有期間5年ルール・長期/短期の税率を中心に解説します。個別特例の要件や併用関係は、不動産売却の税金特例を比較で詳しく確認できます。
相続した実家の空き家3,000万円控除について、2027年12月31日という制度全体の期限と相続開始日から決まる個別期限を確認する場合は、相続した実家はいつまでに売る?空き家3,000万円控除の期限をご覧ください。
相続した不動産は「相続した日」から所有期間を数えるわけではない
相続や贈与で取得した土地・建物は、原則として被相続人や贈与者の取得時期を引き継ぎます。たとえば親が30年前に購入した土地を2025年に相続し、2026年に売却した場合でも、「相続して1年だから短期」とは限りません。親が取得した時期から判定します。
取得費についても、原則として被相続人が取得したときの取得費を引き継ぎます。相続不動産では、親や祖父母の古い売買契約書や建築資料を探すことが特に重要です。
相続税を支払っている場合は取得費加算の特例も候補
相続税が課税された不動産を一定期間内に売却する場合、相続税の一部を取得費に加算できる特例を検討できることがあります。適用期限や計算方法は、不動産売却の税金特例比較で詳しく確認できます。
売却前に準備しておきたい資料
- 購入時の売買契約書・重要事項説明書
- 建築請負契約書
- 購入時の仲介手数料・印紙税・登記費用・不動産取得税等の資料
- 売却時の媒介契約書・仲介手数料資料
- 測量・解体等の見積書・領収書
- 相続不動産の場合は被相続人の購入資料
- 相続税を申告している場合は相続税申告書
資料がすべてそろっていなくても、不動産会社へ売却について相談できます。ただし、正確な税額計算は税理士または税務署への確認が必要です。
税額計算と「最終手取り」は分けて考える
このページで計算する譲渡所得税は、売却後の手取りを構成する一つの項目です。実際に手元へ残る金額は、売却代金から仲介手数料などの売却費用、住宅ローン残高、税金などを差し引いて考えます。
仲介手数料・印紙税・登記・測量・解体など売却時に発生し得る費用全般は不動産売却にかかる費用はいくら?、安城市の物件で費用・ローン・税金を差し引いた最終手取りを試算する場合は安城市で不動産を売ったら手元にいくら残る?で詳しく確認できます。
関連記事
参考情報
計算式と税率は、国税庁の長期譲渡所得の税額の計算、短期譲渡所得の税額の計算を確認しています。取得費は取得費が分からないときと相続・贈与による取得費と取得時期、費用は譲渡費用となるものが根拠です。
※税制は改正される場合があります。本記事は2026年10月29日時点で確認した情報を基にしています。個別の税額、取得費、譲渡費用、特例の適用可否は、税務署または税理士へご確認ください。