不動産売却 × 税金の特例
自宅・相続した実家・空き地で
確認する税金の特例は異なります。
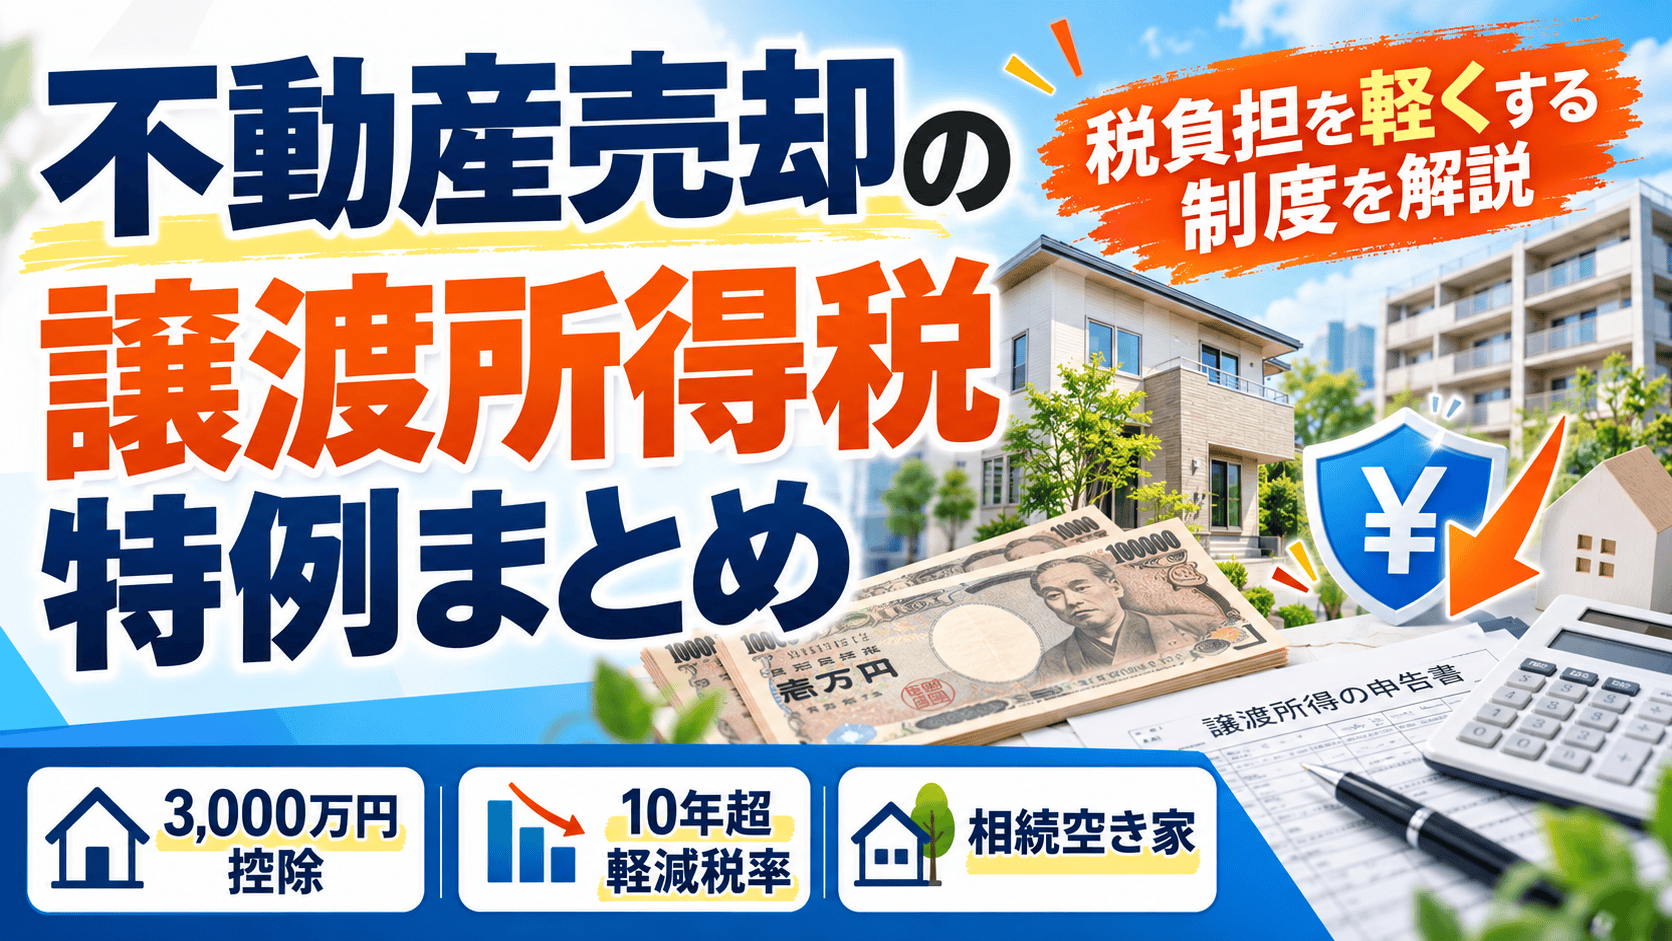
自宅・相続した実家・使っていない土地では、確認する特例が異なります。3,000万円控除、10年超の軽減税率、相続空き家の特例を、状況別に整理しました。
名古屋市・愛知県の不動産について、まだ売却を決めていない段階からご相談いただけます。
不動産売却の税金は、売却代金ではなく、取得費・譲渡費用などを差し引いた利益を基に計算します。特例を利用できるかどうかで税負担が変わるため、売却時期や解体を決める前の確認が大切です。
どの特例を確認する?不動産の状況から選ぶ
| 特例 | 税負担への作用 | 最初に確認すること |
|---|---|---|
| マイホームの3,000万円控除 | 譲渡所得から最高3,000万円を控除 | 本人の居住歴・退去日・過去の特例利用 |
| 10年超所有の軽減税率 | 控除後の課税所得に軽減税率を適用 | 家屋と敷地の所有期間・他の特例との関係 |
| 相続空き家の特別控除 | 原則最高3,000万円を控除。一定の場合は最高2,000万円 | 建築年月・相続前後の利用・売却期限 |
| 相続税の取得費加算 | 相続税額のうち一定額を取得費に加算 | 売主への相続税課税・申告期限・売却日 |
| 低未利用土地の100万円控除 | 譲渡所得から最高100万円を控除 | 所在区域・所有期間・価格・売却後の利用 |
表は概要です。各制度の詳しい要件は、下記の説明と国税庁の公式資料で確認してください。
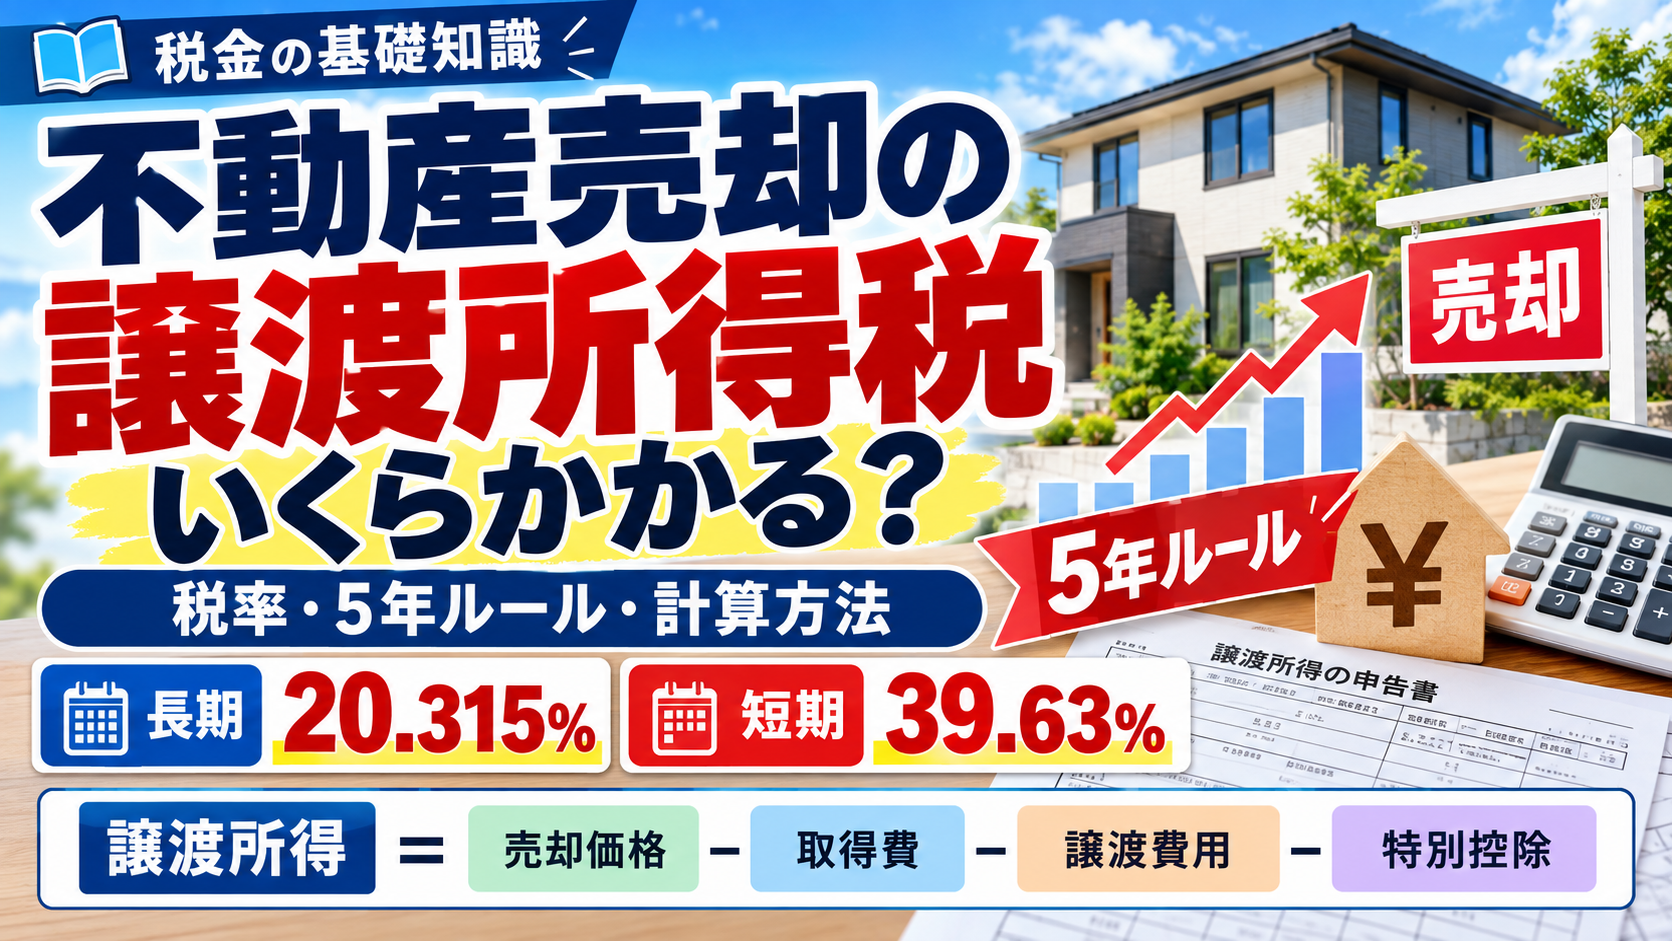
譲渡所得税の基本|売却価格と利益は違う
= 課税譲渡所得
取得費は購入代金や購入時の一定の費用などです。建物は減価償却費相当額を差し引いて計算します。譲渡費用には、売るために直接必要となった仲介手数料・測量費・印紙代・取壊し費用などが該当します。
| 区分 | 売った年の1月1日の所有期間 | 2026年分の合計税率 |
|---|---|---|
| 短期譲渡所得 | 5年以下 | 39.63% |
| 長期譲渡所得 | 5年超 | 20.315% |
合計税率は所得税・復興特別所得税・住民税の合計です。個別の税額控除等は考慮していません。2027年分以後の所得については、防衛特別所得税等を含む取扱いを最新資料で確認してください。
相続・贈与で取得した土地や建物は、原則として被相続人・贈与者の取得時期や取得費を引き継ぎます。「相続してすぐ売る=短期譲渡」とは限りません。
出典:国税庁 譲渡所得の計算のしかた/土地や建物を売ったとき/相続・贈与による取得費と取得時期
税率や5年ルールの詳しい説明は、不動産売却の譲渡所得税の計算方法をご覧ください。特例を選ぶ際は、居住歴・所有期間・相続の有無・売却時期・他の特例との併用可否を確認することが重要です。
マイホームの3,000万円特別控除|所有期間は問わない
本人が住んでいる家など、一定の居住用財産を売った場合は、所有期間の長短にかかわらず、譲渡所得から最高3,000万円を控除できます。売却価格が3,000万円以下なら自動的に非課税になる、という制度ではありません。
確認したい主な条件
- 本人が住んでいる家、または所定の期限内に売る以前住んでいた家などであること。
- 以前住んでいた家は、住まなくなった日から3年を経過する日の属する年の12月31日までに売ること。
- 親子・夫婦など、税法上の特別の関係がある人への売却ではないこと。
- 前年・前々年の特例利用や、買換えなど他の特例との関係を満たすこと。
特例を受ける目的だけで一時的に入居した家や、別荘などは対象外です。控除で税額がゼロになる場合も、適用を受けるための確定申告が必要です。
解体して土地だけ売る場合
本人のマイホームを取り壊した後の土地にも、要件を満たせば適用の余地があります。取壊しから1年以内の売買契約と、退去後の売却期限の両方を満たし、取壊しから契約まで敷地を貸駐車場などに使っていないことが必要です。
買い替え先の住宅ローン控除も比較してください。
新居への入居年とその前2年、または入居後3年以内の一定の売却でこの特例を使う場合、住宅ローン控除を受けられないことがあります。売却時の減税額だけで制度を選ばず、入居年・売却年・借入条件を税理士等に伝えて比較しましょう。
出典:国税庁 No.3302 マイホームを売ったときの特例
10年超所有の軽減税率|3,000万円控除と併用できる
原則として、売った年の1月1日に家屋・敷地の所有期間がともに10年を超える一定のマイホームは、軽減税率を検討できます。前年・前々年の利用や買換え特例などにも制限があります。家を取り壊して土地を売る場合は、取壊し年の所有期間など別途確認が必要です。
マイホームの3,000万円控除と、この軽減税率は、要件を満たせば併用できます。控除後の課税長期譲渡所得について、6,000万円以下の部分は2026年分の合計税率14.21%、6,000万円を超える部分は20.315%となります。
図解|譲渡所得4,000万円の場合の比較
売却代金から取得費・譲渡費用を差し引いた利益が4,000万円のケースを、2026年分の税率で比較します。
出典:国税庁 No.3305 マイホームを売ったときの軽減税率の特例/土地や建物を売ったとき
相続した実家・空き家|期限と適用条件を確認
相続した実家では、一般のマイホーム売却とは別に、被相続人の居住用財産に係る特別控除や、相続税の取得費加算が候補になることがあります。
相続空き家の特別控除は、現行制度では2027年12月31日までの一定の譲渡が対象です。
ただし、相続開始の日から同日以後3年を経過する日の属する年の12月31日までという個別期限もあるため、相続時期によっては2027年より早く期限が来ます。
相続空き家の特別控除を検討するとき
- 対象家屋の建築時期
- 区分所有建物ではないか
- 相続開始直前の居住状況
- 相続後に居住・賃貸・事業利用していないか
- 家屋と敷地の取得状況
- 売却価格や売却方法
- 相続開始日から決まる個別期限
2024年以後の一定の譲渡では、売却後に翌年2月15日までに家屋の全部の取壊し等や一定の耐震改修を行う方法も対象になり得ます。期限・対象判定・売却前に確認する項目は、相続した実家はいつまでに売る?空き家3,000万円控除の2027年期限と個別期限で詳しく確認できます。
相続税を支払っている場合は取得費加算も比較
相続または遺贈で取得した不動産の売主に相続税が課税されている場合、相続税額のうち一定額を取得費へ加算できることがあります。対象期間は、相続開始のあった日の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。空き家控除の年末期限とは数え方が異なるため、申告期限と売却日を確認します。
同じ譲渡について、相続空き家の特別控除と取得費加算は併用できません。両方が候補になる場合は、取得費・譲渡所得・相続税額などを確認して比較します。
出典:国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例/No.3267 相続財産を譲渡した場合の取得費の特例
相続空き家の特別控除を検討するときは、相続税の取得費加算など他の不動産売却特例との比較・併用関係も確認する必要があります。
低未利用土地の100万円控除|空き地の売却で確認
都市計画区域内の一定の低未利用土地等を、2028年12月31日までに売却する場合、譲渡所得から最高100万円を控除できる制度があります。
- 売った年の1月1日に所有期間が5年を超えていること。
- 建物等の対価を含む売却価格が500万円以下であること。市街化区域など一定の区域では800万円以下です。
- 売却後に土地が利用されることなど、所定の条件を満たすこと。
- 特別の関係がある人への売却でないこと、分筆・過去の適用・他の特例との関係を満たすこと。
確定申告には、市区町村による確認書などが必要です。単に空き地であることや、価格が安いことだけでは適用は決まりません。
出典:国税庁 No.3226 低未利用土地等の長期譲渡所得の特別控除
買換え・売却損がある場合の特例
買換え特例は将来への課税の繰延べ
一定のマイホームを売り、新しいマイホームを取得する場合、特定の居住用財産の買換え特例を検討できます。現行の対象期限は2027年12月31日です。原則として所有期間10年超・居住期間10年以上、売却代金1億円以下などの条件があり、新居の取得時期・面積・性能等にも要件があります。
これは譲渡益を非課税にする制度ではなく、将来の売却時まで課税を繰り延べる制度です。マイホームの3,000万円控除や10年超の軽減税率とは、同じ譲渡について選択が必要です。
出典:国税庁 No.3355 特定のマイホームを買い換えたときの特例
マイホームの売却損は損益通算・繰越控除の対象になる場合も
土地・建物の売却損は、原則として給与所得などから自由に差し引けません。ただし一定のマイホームでは、買換えや住宅ローン残高などの要件を満たすと、他の所得との損益通算や翌年以後3年間の繰越控除を受けられる場合があります。現行では2027年12月31日までの一定の譲渡が対象です。
ローンが残る住宅の特例は、買換えをしない場合も候補になります。ただし控除限度や所得制限等があるため、購入価格・建物の減価償却・売却価格・ローン残高をまとめて確認します。
出典:国税庁 No.3370 買換えによる譲渡損失の特例/No.3390 住宅ローンが残るマイホームの譲渡損失の特例
特例は併用できる?主な組み合わせ
| 組み合わせ | 取扱い | 確認する点 |
|---|---|---|
| マイホーム3,000万円控除+10年超軽減税率 | 要件を満たせば併用可能 | 控除後の課税長期譲渡所得に軽減税率を適用 |
| 相続空き家の控除+相続税の取得費加算 | 同じ譲渡では併用不可 | 適用条件と税額を比較して選択 |
| 買換え特例+マイホーム3,000万円控除・軽減税率 | 同じ譲渡では選択適用 | 将来の課税も含めて比較 |
| マイホーム3,000万円控除・軽減税率+新居の住宅ローン控除 | 入居年・売却年に応じて制限あり | 前後の年を含めて適用関係を確認 |
上記は代表的な組み合わせです。同一年に複数の不動産を売る場合や、過去に特例を使った場合は、控除額の上限や適用関係を個別に確認してください。根拠は各節に記載した国税庁No.3302・3305・3306・3355です。
売却前に整理したい5項目と資料
- 取得日と購入額:自分で購入した日、または親などが取得した日と契約書。
- 居住歴と現在の利用:誰がいつまで住んでいたか、賃貸・事業利用をしていないか。
- 相続の情報:相続開始日、取得した人、相続税の課税・申告資料。
- 売却・解体の予定:希望時期、建築年月、建物を残すか取り壊すか。
- 買い替えと過去の特例:新居の入居予定、住宅ローン、直近の特例利用。
購入時の売買契約書・建築請負契約書・登記事項証明書・費用の領収書・相続税申告書などがあると整理しやすくなります。資料がそろっていなくても、売却についてご相談いただけます。
取得費が分からない場合などは、売却代金の5%を概算取得費にできる取扱いがあります。まず購入当時の資料が残っていないか確認しましょう。
出典:国税庁 No.3202 譲渡所得の計算のしかた
− 売却に必要な費用 − 売却に伴う税金
税金の計算式とは異なります。仲介手数料・測量・解体などは二重に差し引かず、必要な費用を整理してください。納税時期を踏まえ、決済時に残る現金と納税後の手取りを分けて考えます。
費用の内訳は、不動産売却の費用と手取りで確認できます。
不動産売却の特例でよくある質問
相続したマンションも空き家の特例を使えますか?
区分所有建物登記がされているマンションは、相続空き家の特例の対象外です。相続税の取得費加算や、本人のマイホームに該当する場合の特例などは別に検討します。
不動産の相談と税務申告は同じ窓口ですか?
この窓口では、不動産の売却・査定・費用・売却方法についてご相談いただけます。個別の税務上の判断や確定申告は税理士または税務署へご相談ください。
名古屋市・愛知県の売却時期と手取りについて相談する
「売ると、いくら残る?」から始めて大丈夫です。
税金が気になるからといって、売却方法を先に決める必要はありません。所在地・利用状況・希望時期を伺い、価格の目安や費用、現況売却と解体後の売却など、比較に必要な情報を整理します。
お問い合わせの本文には、分かる範囲で「所在地」「自宅・相続・空き地などの状況」「いつ頃売りたいか」をお書きください。「特例の記事を見た。税金を確認する前に売り方を整理したい」という内容でも構いません。
売却を決めていない段階や、資料が不足している段階でもご相談いただけます。税務上の適用可否・税額・申告は税理士または税務署に確認してください。
次に確認したい売却の進め方
2026年10月29日に国税庁の公式資料を確認。制度改正や個別事情により取扱いが変わる場合があります。各節の出典から、売却・申告する年の最新情報をご確認ください。