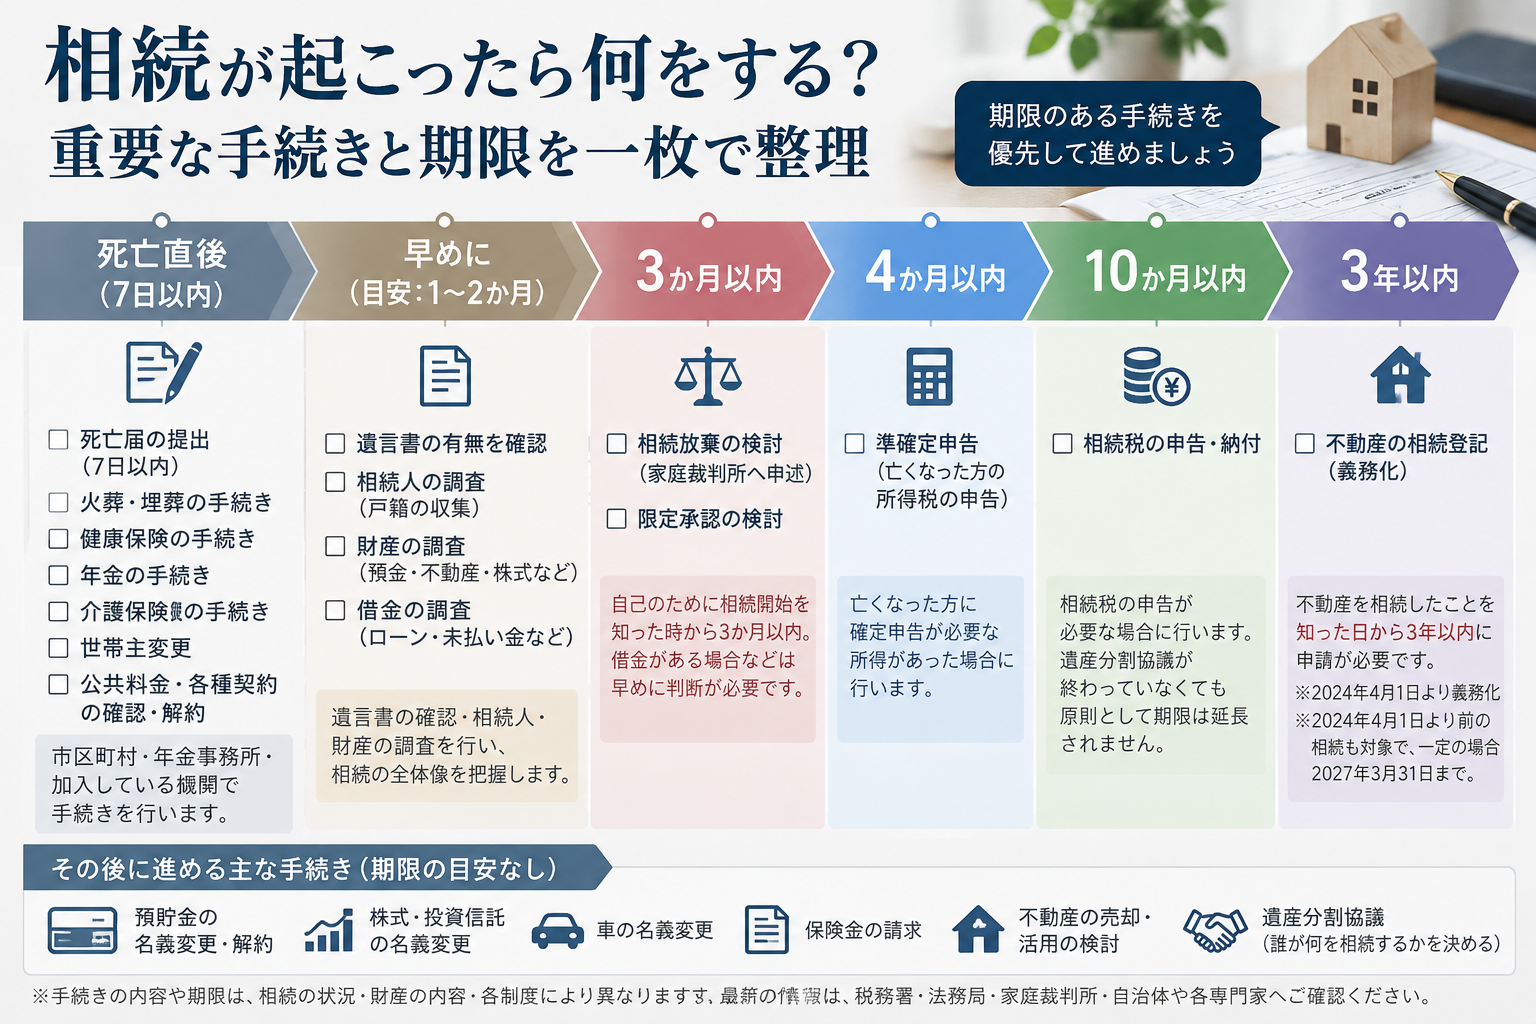
相続が起きたら、死亡直後の届出と並行して、遺言書・相続人・財産と借金を調べます。相続放棄等は原則3か月、準確定申告は4か月、相続税の申告・納付は10か月、相続登記は3年ですが、起算点と対象者は手続きごとに異なります。
期限までに「検討」すれば足りるわけではありません。必要な申述・申告・登記を確認し、実家の売却や解体は権利関係と費用を整理してから判断します。以下の一覧で、いつから数え、何を済ませるかを確認してください。
- 【結論】相続手続きは「期限の近いもの」から整理する
- まずは死亡直後の手続きを確認する
- 遺言書がないか確認する
- 相続人を確認する
- 財産だけでなく「借金」も調べる
- 相続放棄・限定承認は原則3か月以内に申述する
- 準確定申告が必要になる場合がある
- 遺産分割協議で「誰が何を相続するか」を決める
- 相続税は原則10か月以内に申告・納付する
- 不動産を相続したら相続登記を確認する
- 相続登記が終わるまで不動産について何もできないわけではない
- 実家の解体や片付けを急がない
- 買主は「相続した土地だから」ではなく物件条件を見る
- 愛知県で相続した不動産を確認するときのポイント
- 相続手続きを始めるときに探しておきたい資料
- 相続の内容によって相談先を分ける
- 相続した実家の売却・保有を相談するとき
- まとめ|相続が起きたら「3か月・4か月・10か月・3年」を意識する
- 関連記事
【結論】相続手続きは「期限の近いもの」から整理する
死亡直後の届出を進めながら、遺言書と財産・債務を調べます。相続放棄等の期限が来る前に判断材料をそろえ、必要な手続きは並行して進めます。
| 期限の目安 | 済ませる手続き | いつから数えるか・確認事項 |
|---|---|---|
| 死亡後早期 | 死亡届・年金・保険等 | 手続きごとの期限を自治体・加入先で確認 |
| 早めに | 遺言書・相続人・財産と借金の確認 | 財産処分や遺産分割を進める前 |
| 原則3か月以内 | 相続放棄・限定承認の申述 | 自己のために相続の開始があったことを知った時から |
| 原則4か月以内 | 必要な準確定申告・納付 | 相続の開始を知った日の翌日から |
| 原則10か月以内 | 必要な相続税の申告・納付 | 被相続人の死亡を知った日の翌日から |
| 原則3年以内 | 不動産の相続登記 | 自己の相続開始と、その不動産の所有権取得を知った日から |
| 適宜 | 預金・株式・車などの名義変更 | 取扱機関の必要書類を確認 |
相続放棄や限定承認を検討する熟慮期間は、原則として「自己のために相続の開始があったことを知った時」から3か月です。財産調査をしても判断できない場合は、家庭裁判所へ期間伸長を申し立てられる場合があります。
相続税の申告が必要な場合は、原則として相続開始を知った日の翌日から10か月以内です。
相続登記は、自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内が基本です。過去の相続や遺産分割後の期限は、後述の登記の項目で分けて確認します。
売却するか決めていなくても、不動産の状態は確認しておく
実家や土地を相続したからといって、すぐに売却する必要はありません。
ただし、
- 現在誰の名義になっているか
- 誰が相続人になるのか
- 誰かが住む予定はあるか
- 固定資産税や管理負担はどの程度か
- 売る・残す・貸すのどれが現実的か
は、早い段階で確認しておくと家族で判断しやすくなります。
相続した不動産を売るか残すか迷っている場合も、相続手続きと並行して不動産としての条件を整理しておくことができます。
まずは死亡直後の手続きを確認する
家族が亡くなった直後は、死亡届をはじめ、加入していた制度や生活状況に応じてさまざまな手続きが発生します。
主なものには、
- 死亡届
- 火葬・埋葬に関する手続き
- 健康保険関係
- 後期高齢者医療関係
- 介護保険関係
- 年金関係
- 世帯主変更
- 公共料金
- 電話・インターネット等の契約確認
などがあります。
必要な手続きや期限は、年齢、加入していた保険、世帯状況などによって異なります。
そのため、「相続手続き」として一括して考えるのではなく、まず死亡直後の行政手続きと、その後の財産に関する相続手続きを分けて整理すると分かりやすくなります。
遺言書がないか確認する
財産を分け始める前に、まず遺言書の有無を確認します。
確認したいのは主に、
- 公正証書遺言
- 自宅などで保管されている自筆証書遺言
- 法務局の自筆証書遺言書保管制度を利用した遺言書
です。
封印された自筆証書遺言を勝手に開封しない
自宅などで保管されていた自筆証書遺言は、原則として家庭裁判所の検認が必要です。封印のある遺言書は自分で開封せず、家庭裁判所で相続人等の立会いのもと開封します。
公正証書遺言と、法務局の保管制度に基づいて交付される遺言書情報証明書は、検認不要です。出典:裁判所「遺言書の検認」。
また、検認は遺言書の有効・無効を判断する手続きではありません。
遺言書が見つかった場合は、内容を確認する前に、どのような手続きが必要かを確認してください。
相続人を確認する
次に重要なのが、「誰が相続人なのか」の確認です。
家族が把握している親族関係だけで判断するのではなく、通常は戸籍をたどって確認します。
一般的には、
- 被相続人の出生から死亡までの戸籍等
- 相続人の戸籍
- 必要に応じて住民票等
を確認します。
相続人が確定しないまま遺産分割を進めると、後から別の相続人が判明して手続きをやり直す可能性があります。
不動産を相続する場合も、まず相続人関係を整理することが重要です。
財産だけでなく「借金」も調べる
相続では、預金や土地・建物などのプラスの財産だけを確認するのでは不十分です。
借入金や未払い金など、マイナスの財産についても調査します。
主なプラス財産
- 預貯金
- 株式・投資信託
- 土地
- 建物
- マンション
- 賃貸不動産
- 車
- 貴金属等
- 貸付金など
主なマイナス財産・確認事項
- 住宅ローン
- カードローン
- 消費者金融等からの借入
- 事業借入
- 未払い税金
- 未払い医療費
- 保証債務など
特に借金の全体像が分からない場合は、相続放棄等の原則3か月という期限を意識する必要があります。
預貯金や不動産だけを見て「相続した方がよい」と判断しないことが大切です。
相続放棄・限定承認は原則3か月以内に申述する
相続放棄や限定承認を選ぶ場合は、自己のために相続の開始があったことを知った時から原則3か月以内に、家庭裁判所へ申述します。家族間で「相続しない」と伝えたり、遺産分割で取得額をゼロにしたりすることとは別の手続きです。
相続放棄は財産と債務の双方を引き継がない手続き、限定承認は相続財産の範囲で債務を負担する手続きです。限定承認は共同相続人全員で行います。調査しても期限内に判断できない場合は、期間が経過する前に家庭裁判所へ熟慮期間の伸長を申し立てる方法があります。
相続財産を処分すると単純承認と扱われる場合があるため、放棄を考えている段階では売却や家財処分を急がず、行おうとしている作業を具体的に伝えて弁護士等へ確認します。手続きは裁判所の相続放棄・限定承認のQ&Aと熟慮期間の伸長の案内で確認できます。
準確定申告が必要になる場合がある
亡くなった方に確定申告が必要な所得があった場合は、相続人等が「準確定申告」を行う必要があります。
例えば、
- 個人事業をしていた
- 不動産所得があった
- 土地や建物を売却していた
- その他、確定申告が必要な所得があった
といった場合には確認が必要です。
準確定申告と必要な納付は、原則として相続の開始があったことを知った日の翌日から4か月以内です。出典:国税庁 No.2022 準確定申告。
ただし、すべての相続で準確定申告が必要になるわけではありません。
必要性が分からない場合は、税務署または税理士へ確認してください。
遺産分割協議で「誰が何を相続するか」を決める
遺言書による指定等がない場合は、相続人間で遺産分割について協議します。
預金であれば金額で分けやすい場合がありますが、不動産は簡単に分割できないことがあります。
特に、
「とりあえず兄弟共有にしておこう」
と安易に決める前に、将来の管理や売却まで考えておくことが重要です。
不動産を相続するときに確認したいこと
- 誰かが住む予定があるか
- 将来売却する可能性があるか
- 賃貸する可能性があるか
- 管理を誰が行うか
- 固定資産税を誰が負担するか
- 修繕費を誰が負担するか
- 将来さらに相続が発生した場合どうなるか
不動産全体を売却する場合には、原則として共有者全員の意思調整が必要になります。
「法定相続分で共有すること」と「将来管理しやすい形にすること」は必ずしも同じではありません。
相続税は原則10か月以内に申告・納付する
すべての相続に相続税がかかるわけではありません。
相続税の基礎控除額は、
3,000万円+600万円×法定相続人の数
です。
正味の遺産額が基礎控除額を超える場合など、相続税の申告が必要になるケースでは、原則として相続開始を知った日の翌日から10か月以内に申告・納付します。
遺産分割が終わっていなくても、相続税の申告期限は自動的には延びません。また、配偶者の税額軽減や小規模宅地等の特例を適用して税額がゼロになる場合などは、特例を受けるための申告が必要です。期限の案内は国税庁「相続税の申告と納税」で確認できます。
不動産の割合が高い場合や、申告が必要か判断できない場合は、早めに税理士へ確認してください。
不動産を相続したら相続登記を確認する
土地や建物を相続した場合は、不動産の相続登記が必要になります。
2024年4月1日から、相続登記は義務化されています。
自己のために相続の開始があったことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内に申請します。遺産分割が後に成立した場合には、その成立日から3年以内に分割内容を反映する登記も確認します。正当な理由なく義務に違反すると10万円以下の過料の対象です。出典:法務省「相続登記の申請義務化」。
2024年4月1日より前の相続も対象
相続登記義務化で特に注意したいのが、過去に相続したものの、亡くなった親や祖父母の名義のままになっている不動産です。
2024年4月1日より前に開始した相続についても、相続登記がされていない不動産は義務化の対象です。
2024年4月1日より前から自己の相続開始と不動産取得を知っていた場合は、原則として2027年3月31日が申請期限です。取得を知った日が2024年4月以降なら、その日から3年以内となります。
「昔相続した土地だから関係ない」とは限りません。
親や祖父母名義の土地・建物が残っている場合は、一度登記状況を確認しておくことをおすすめします。
相続登記や売却前の登記については、こちらの記事でも解説しています。
相続登記が終わるまで不動産について何もできないわけではない
相続登記が完了していなくても、不動産について情報を集めたり、売却条件を確認したりすることはできます。
例えば、
- 現在どの程度の価格が考えられるか
- 古家を残した方がよいか
- 解体した方がよいか
- 売るか残すか
- 賃貸できる可能性があるか
- 土地としてどのような買主が考えられるか
といった内容です。
一方、亡くなった方名義のまま通常の売買で買主へ直接所有権を移転するわけではありません。
実際に売却を進める場合には、相続関係や登記を整理する必要があります。
「相続登記が終わってから初めて不動産会社を探す」のではなく、相続手続きと並行して不動産の条件を確認しておく方法もあります。
実家の解体や片付けを急がない
相続した実家について、
「古い家だから先に解体してしまおう」
と考えることがあります。
しかし、必ずしも先に解体した方がよいとは限りません。
不動産の売却では、
- 土地の接道
- 前面道路
- 間口
- 土地形状
- 境界
- 高低差
- 用途地域
- 建物状態
- 駐車スペース
- 想定する買主
などによって適した売却方法が変わります。
中古住宅として利用できる建物であれば、「中古戸建」として検討する買主がいる可能性もあります。
一方で、建物状態によっては古家付き土地や更地として考えた方がよいケースもあります。
解体費用を支払ってから売却方法を考えるのではなく、まず建物を残した場合と解体した場合の両方を比較することが重要です。
買主は「相続した土地だから」ではなく物件条件を見る
所有者にとっては「親から相続した実家」という事情が大きな問題でも、買主は別の視点から不動産を確認します。
土地の場合
買主は主に、
- 前面道路
- 接道状況
- 間口
- 土地形状
- 高低差
- 境界
- 越境
- 上下水道
- 用途地域
- 建築できる建物
- 駐車計画
などを確認します。
戸建の場合
戸建住宅なら、
- 建物状態
- 築年数
- 雨漏り等の不具合
- 修繕履歴
- 間取り
- 駐車場
- 中古住宅として利用できるか
- 解体を前提とするか
などが購入判断に影響します。
そのため、固定資産税評価額や相続税評価額だけを見ても、「実際にいくらで売却できるか」を判断することはできません。
査定額を見る場合も、金額だけでなく「どのような買主を想定した査定なのか」を確認することが大切です。
愛知県の不動産査定については、こちらでも詳しく解説しています。
愛知県で相続した不動産を確認するときのポイント
相続に関する基本的な法律や税務制度は全国共通ですが、不動産の利用条件は所在地によって異なります。
愛知県内でも、
- 市街化区域か市街化調整区域か
- 農地か宅地か
- 接している道路の種類
- 用途地域
- 建築制限
- 開発許可の必要性
- ハザード情報
などによって不動産の扱いは変わります。
特に西三河では、市街地の住宅地だけでなく、市街化調整区域や農地を含む不動産もあります。
そのため、
「土地を相続した=住宅用地としてそのまま売れる」
とは限りません。
査定額を確認する前に、土地としてどのように利用できるのかを確認することが重要です。
愛知県の土地・戸建・空き家・相続不動産の売却については、こちらをご覧ください。
相続手続きを始めるときに探しておきたい資料
最初からすべて揃える必要はありません。
見つけられる範囲で次の資料をまとめておくと、相続関係を整理しやすくなります。
相続関係
- 戸籍関係書類
- 住民票関係書類
- 遺言書
- 相続人が分かる資料
財産関係
- 預金通帳
- 証券会社関係書類
- 保険関係書類
- 借入関係書類
- クレジットカード関係書類
不動産関係
- 固定資産税納税通知書
- 登記事項証明書
- 権利証・登記識別情報
- 公図
- 測量図
- 建物図面
- 過去の売買契約書
- 建築確認関係書類
- 賃貸借契約書
すべての書類が揃っていなくても、まず「どのような財産がありそうか」を一覧にするところから始めると整理しやすくなります。
相続の内容によって相談先を分ける
相続は、一つの専門家だけですべてを解決できるとは限りません。
| 確認したいこと | 主な相談先 |
|---|---|
| 相続税・準確定申告 | 税理士 |
| 相続登記 | 司法書士 |
| 相続人間の紛争・相続放棄等 | 弁護士 |
| 土地境界・測量 | 土地家屋調査士 |
| 不動産の価格・売却方法 | 不動産会社 |
| 建築可否・用途等 | 行政・建築士等 |
| 相続放棄・遺言書の検認 | 家庭裁判所・必要に応じ専門家 |
最初からすべての相談先を決める必要はありません。
「相続税について知りたいのか」
「登記について知りたいのか」
「実家をどうするか知りたいのか」
を分けて考えると、相談先を選びやすくなります。
相続した実家の売却・保有を相談するとき
相続不動産については、相続登記や相続税の手続きがすべて終わってからでなければ、不動産会社へ相談できないわけではありません。
例えば、
- 相続した実家を売るか残すか迷っている
- 家族で話し合うために価格の目安を確認したい
- 古家を解体すべきか迷っている
- 土地として利用できる条件を確認したい
- 相続した土地を持ち続けた場合の負担を整理したい
- 共有名義にする前に将来の売却について考えたい
といった段階でも、不動産としての条件を確認しておくことには意味があります。
相続税については税理士、相続登記については司法書士、相続人間の法律問題については弁護士など、それぞれの専門家への確認が必要になる場合があります。
不動産については、売却すると決める前に、
「売った場合」「残した場合」「活用した場合」を比較するための情報を整理する
という考え方もあります。
まとめ|相続が起きたら「3か月・4か月・10か月・3年」を意識する
相続が発生した後は、一度にすべての手続きを終える必要はありません。
まずは、
- 死亡直後の行政手続きを確認する
- 遺言書を確認する
- 相続人を確認する
- 財産と借金を調査する
- 相続放棄等の3か月を意識する
- 準確定申告の4か月を確認する
- 遺産分割を進める
- 相続税の10か月を確認する
- 不動産があれば相続登記を行う
という順番で整理すると全体像を把握しやすくなります。
不動産を相続した場合も、急いで「売る」「解体する」と決める必要はありません。
名義、相続人の意向、不動産の条件、維持費、将来の利用方法を整理したうえで、
売却・保有・活用のどれが合っているかを比較すること
が重要です。
関連記事
愛知県の不動産売却相談|土地・戸建・空き家・相続不動産の地域別相談窓口
愛知県の不動産売却査定|査定額の根拠・売り方・手取りまで整理して判断
不動産売却前に確認しておきたい登記について